La chute du shilling en 2026 lue à travers 26 ans de données : son ampleur, ce qui évolue avec lui, un effet de calendrier et les limites des données publiques.

Recherche · Analyse de données · octobre 2026
La chute du shilling en octobre 2026 compte parmi ses plus fortes baisses mensuelles depuis 2000, et elle est presque entièrement propre à l’Ouganda. Vingt-six ans de données révèlent une régularité calendaire qu’aucune étude, à notre connaissance, n’a testée, un possible lien avec le pétrole qui repose en grande partie sur mars 2026, et une lacune : les flux le plus souvent mis en cause sont ceux que les données publiques ne permettent pas encore de tester.
Cette étude lit la chute du shilling en 2026 à travers les données plutôt qu’à travers les opinions. Nous avons rassemblé 26 ans de données mensuelles (de 2000 à 2026) sur le taux de change et sur 20 facteurs que la littérature de recherche lui associe, ainsi que 969 jours de taux quotidiens depuis mars 2024, et nous y avons cherché des régularités à l’aide de tests statistiques classiques et de l’apprentissage automatique. Nous indiquons ce que montrent les données et avec quelle force. La question de savoir si chaque régularité relève de la cause ou de la coïncidence est laissée aux économistes ; la section 11 en pose les questions.
26 ansde données mensuelles, de 2000 à 2026
20 facteursque la littérature de recherche associe au shilling
969 joursde taux quotidiens depuis mars 2024
63 étudesexaminées pour choisir les facteurs
Principaux résultats
Le mouvement
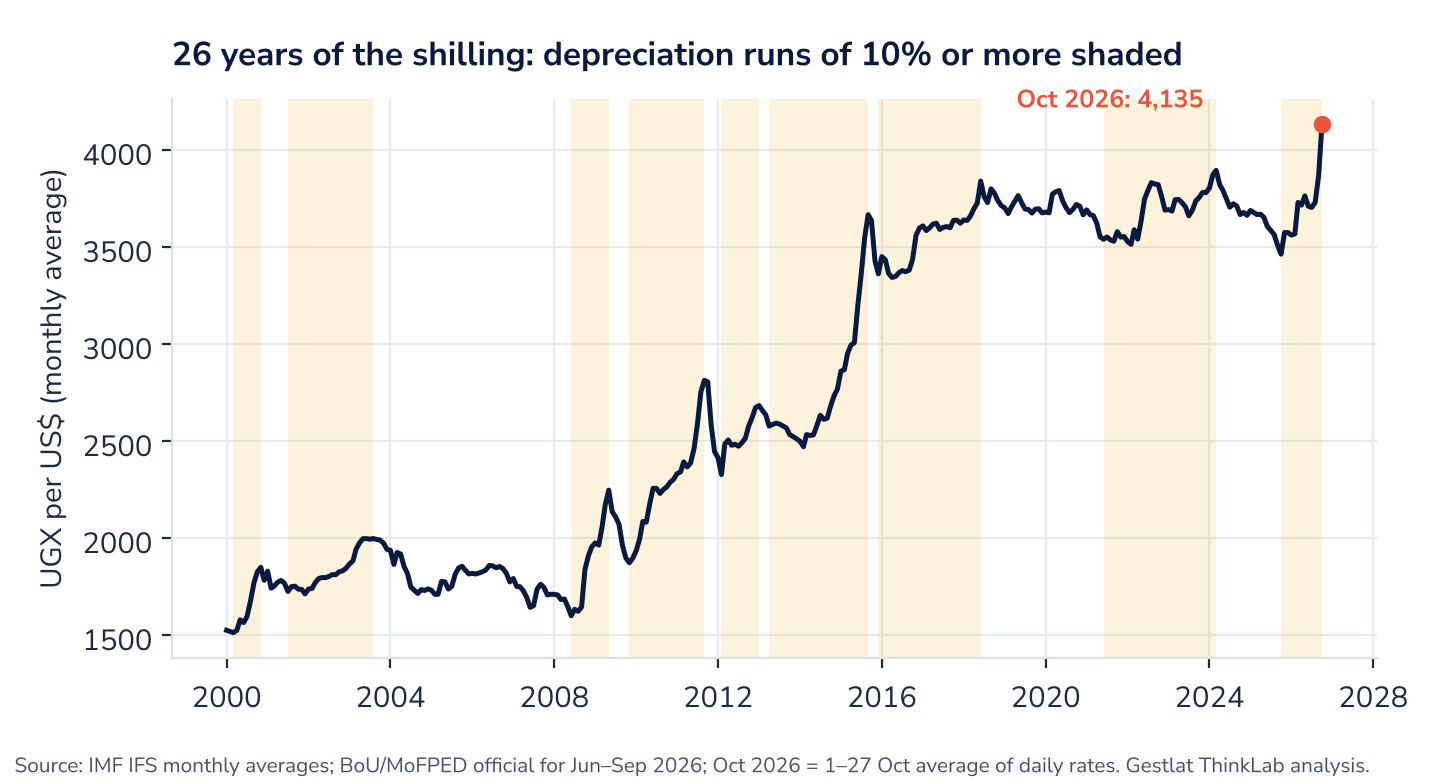
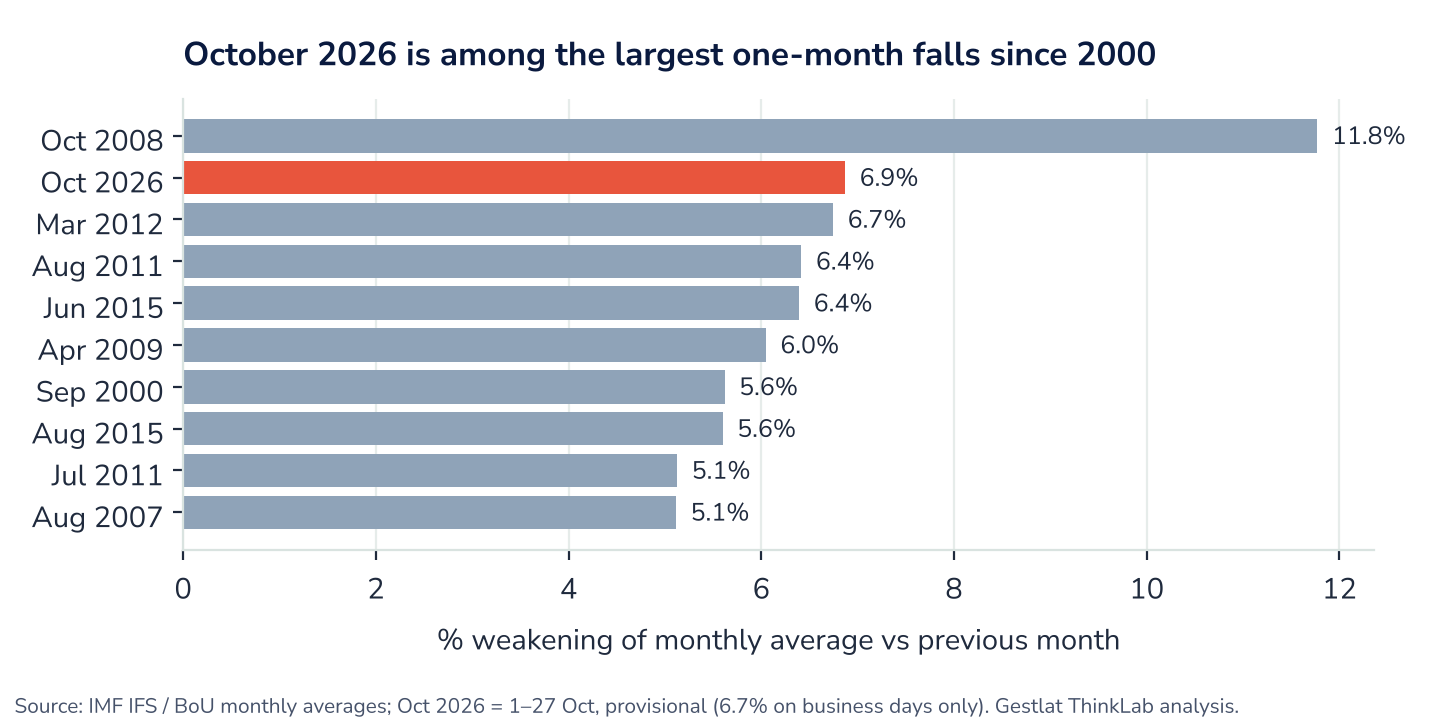
6.7–6.9%Ampleur de la chuteSelon une mesure provisoire (du 1er au 27 octobre), la moyenne d’octobre 2026, d’environ 4,130 shillings par dollar US, est inférieure de 6.7 à 6.9 % à celle de septembre : à peu près au niveau de mars 2012 comme deuxième plus forte chute mensuelle depuis 2000, après octobre 2008 (11.8 %). Le shilling a perdu environ 19 % depuis son point bas d’octobre 2025 (fawazahmed0, 2024–2026 ; International Monetary Fund, s.d. ; Ministry of Finance, Planning and Economic Development, 2016–2026). Source : FMI IFS ; BoU/MoFPED ; archive des taux quotidiens (fawazahmed0, 2024–2026 ; International Monetary Fund, s.d. ; Ministry of Finance, Planning and Economic Development, 2016–2026)
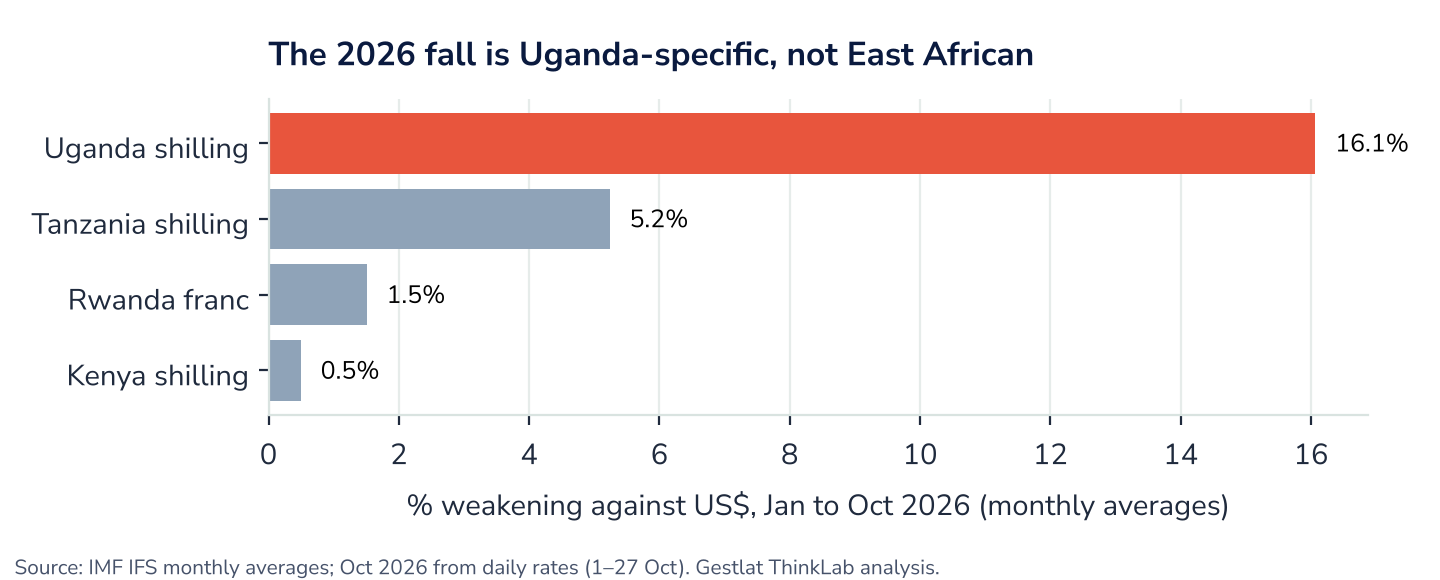
16.1%Un mouvement propre à l’OugandaDe janvier à octobre 2026, le shilling a perdu 16.1 % face au dollar, contre 5.2 % pour le shilling tanzanien, 1.5 % pour le franc rwandais et 0.5 % pour le shilling kényan (fawazahmed0, 2024–2026 ; International Monetary Fund, s.d.). Source : FMI IFS ; archive des taux quotidiens (fawazahmed0, 2024–2026 ; International Monetary Fund, s.d.)
Les régularités
99.7%Régime de tensionUn modèle statistique à deux états replace le shilling dans son état « sous tension » avec une probabilité de 99.7 %. Depuis août 2026, la volatilité quotidienne est de 0.76 % par jour, le double des 29 mois précédents. Source : analyse Gestlat ThinkLab des taux mensuels FMI IFS et des taux de l’archive quotidienne
20 sur 27CalendrierSur 26 ans, le shilling s’est affaibli en mars 20 années sur 27 (1.48 % en moyenne, contre 0.18 % les autres mois) et en février 7 années seulement. Cette forme se vérifie de 2000 à 2015 comme de 2016 à 2026 ; nous n’avons trouvé aucune étude qui la teste. Source : analyse Gestlat ThinkLab des taux mensuels FMI IFS, 2000–2026
Les liens
0.14PétroleSur 26 ans, le pétrole et le shilling ne présentent aucun lien fiable. La corrélation sur 36 mois a atteint 0.54, son plus haut niveau depuis 2003, mais elle repose en grande partie sur mars 2026 ; mesurée sur les rangs, elle n’est que de 0.14. Source : analyse Gestlat ThinkLab ; Banque mondiale, EIA (Brent) ; FMI IFS
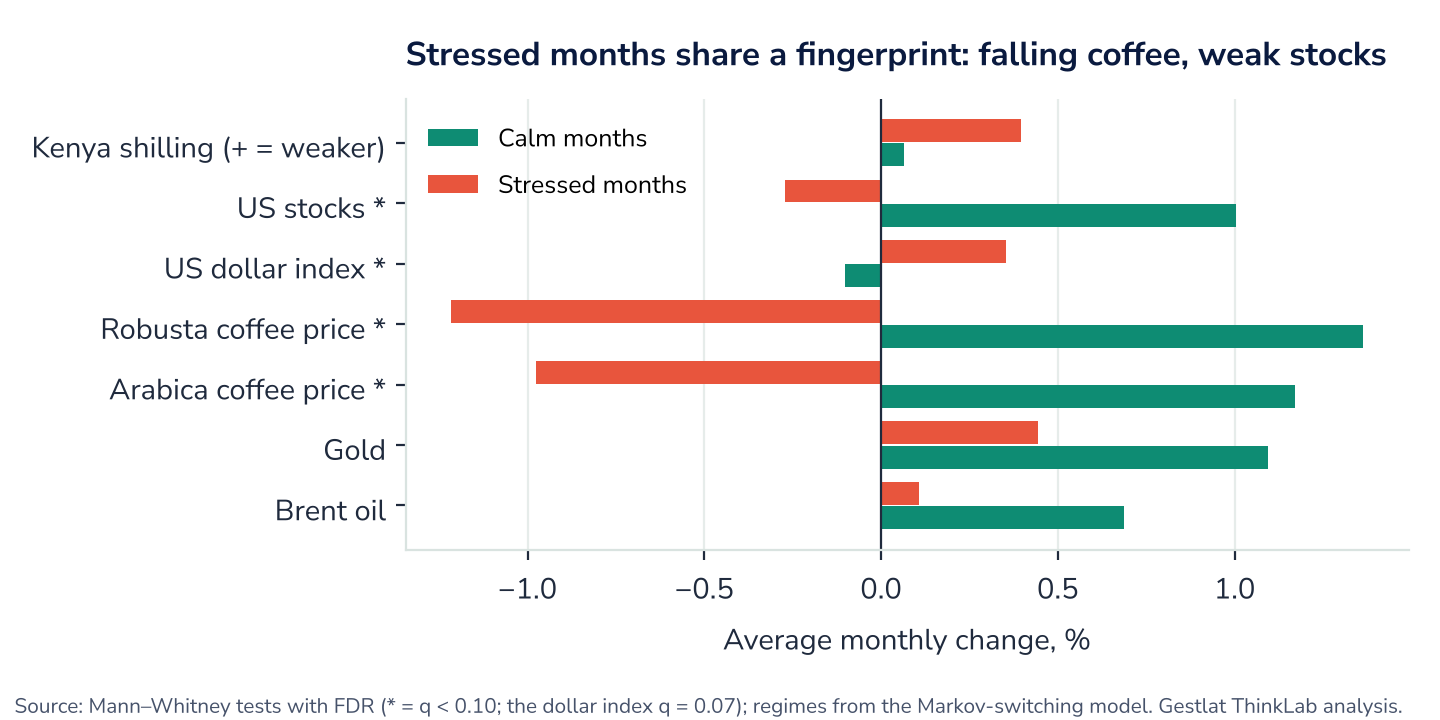
0.30Empreinte mondialeLe shilling évolue avec le shilling kényan et l’indice du dollar US (0.30 chacun) et à l’inverse des actions américaines (-0.25). Ses mois de tension s’accompagnent d’une baisse des prix du café et d’une faiblesse des marchés boursiers mondiaux, mais septembre 2026 ne ressemble pas à un mois de choc mondial. Source : analyse Gestlat ThinkLab ; FRED, S&P, FMI IFS, Banque mondiale
Liens et limites
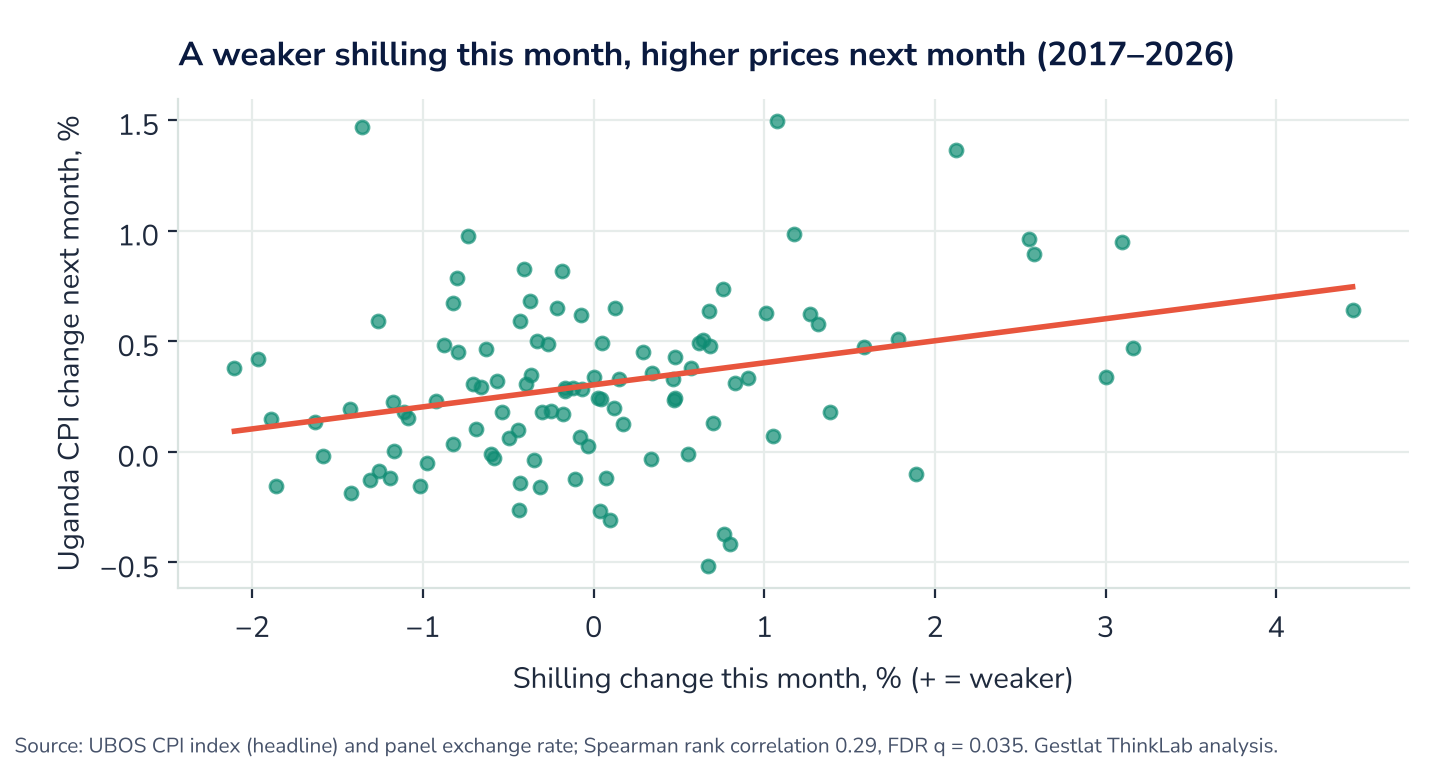
0.29PrixUn shilling plus faible un mois donné va de pair avec des prix à la consommation plus élevés le mois suivant (corrélation de rang 0.29, 2017 à 2026). Source : analyse Gestlat ThinkLab ; IPC de l’UBOS, FMI IFS
52%LimitesAvec 35 variables, l’apprentissage automatique ne prévoit pas mieux le sens du mois suivant qu’en pariant toujours sur « plus faible ». Les flux que citent les autorités (déficit commercial, importations de pétrole, transferts de fonds, sorties de portefeuille, réserves) n’ont pas de longues séries mensuelles publiques permettant de les tester. Source : analyse Gestlat ThinkLab (forêt aléatoire, 35 variables)
1. Pourquoi lire le shilling à travers les données

Le 23 octobre 2026, le shilling a brièvement atteint environ 4 500 par dollar US, son plus bas niveau depuis 33 ans (Daily Monitor, 2026). Le 14 octobre, la Banque d’Ouganda a relevé son taux directeur de 9,75 % à 12 % lors d’une réunion d’urgence, après avoir porté le coefficient de réserves obligatoires des banques de 11 % à 13,5 % à compter du 24 septembre (Bank of Uganda, 2026 ; Reuters, 2026). Le contexte mondial a lui aussi changé : la guerre au Moyen-Orient a fait monter les prix de l’énergie et affaibli de nombreuses monnaies de pays en développement (United Nations Conference on Trade and Development, 2026). Les autorités et les analystes ont avancé plusieurs causes : un pétrole au-dessus de 100 USD le baril après la guerre au Moyen-Orient, un dollar US plus fort et une hausse des taux américains en septembre, une lourde facture d’importations, des recettes touristiques en baisse liées à la menace Ebola, l’évolution des prix du café et du cacao, et des ventes d’obligations d’État par les investisseurs étrangers (Ministry of Finance, Planning and Economic Development [MoFPED], 2016–2026 ; Reuters, 2026 ; Rio Times, 2026) ; le FMI a également signalé un risque pour les transferts de fonds en provenance du Golfe (International Monetary Fund [IMF], 2026a).
Le débat public pèse le plus souvent ces causes à coups d’arguments. Cette étude pose une question plus étroite : que montre l’historique des chiffres, et lesquelles de ces explications les données publiques permettent-elles réellement de tester ? Elle procède en trois étapes. D’abord, une revue de 63 études sur ce qui fait évoluer le shilling et des monnaies comparables, pour dresser la liste des facteurs candidats. Ensuite, la collecte de toutes les séries que nous avons pu obtenir et vérifier pour ces facteurs. Enfin, deux types d’analyse : des tests des facteurs cités, et une recherche ouverte de régularités par apprentissage automatique, sans hypothèse préalable.
Cette étude présente des associations, pas des causes. Une régularité qui passe nos tests mérite une explication ; elle ne prouve pas un mécanisme. Nous ne faisons aucune prévision et ne donnons aucun conseil de politique économique ou d’investissement.
2. Données et méthode en bref

La série centrale est le taux moyen mensuel du shilling tiré des International Financial Statistics du FMI depuis 1990, rapproché des chiffres officiels de la Banque d’Ouganda publiés par le ministère des Finances (les deux concordent à 0,11 shilling près par mois en moyenne depuis 2016) (IMF, s.d. ; MoFPED, 2016–2026). Les taux quotidiens depuis mars 2024 proviennent d’une archive ouverte de taux quotidiens, qui concorde avec les moyennes mensuelles officielles à 0,07 % près (fawazahmed0, 2024–2026). Les séries mondiales (pétrole, or, café, indice du dollar US, taux d’intérêt américains, actions américaines et indice de la peur VIX) proviennent de la Banque mondiale, de la Réserve fédérale des États-Unis et d’autres éditeurs officiels (Federal Reserve Bank of St. Louis, s.d. ; US Energy Information Administration et al., s.d. ; World Bank, 2026). L’indice des prix à la consommation de l’Ouganda provient des tableaux de l’UBOS depuis juillet 2017 (Uganda Bureau of Statistics, 2026).
Tous les tests portent sur les variations mensuelles, pas sur les niveaux, car deux séries qui montent toutes deux semblent toujours liées. Lorsque nous avons mené de nombreux tests à la fois, nous avons corrigé le risque de faux positifs (taux de fausses découvertes de Benjamini-Hochberg). Les résultats d’apprentissage automatique ne comptent que s’ils tiennent sur des années que le modèle n’a jamais vues et s’ils battent le même modèle appliqué à des données permutées. La section 12 recense chaque hypothèse et la façon dont nous l’avons traitée ; l’annexe décrit les méthodes et les données.
Données utilisées dans cette étude
| Série | Période | Source |
|---|---|---|
| Shilling, Kenya, Tanzanie, Rwanda par dollar US (mensuel) | 1990 à oct. 2026 | FMI IFS ; BoU/MoFPED ; archive quotidienne pour oct. 2026 (Tanzanie à partir de mai 2025, Rwanda à partir d’août 2026) |
| Shilling par dollar US (quotidien) | 2 mars 2024 au 27 oct. 2026 | Archive ouverte de taux quotidiens, validée par rapport aux chiffres officiels |
| Brent, or (mensuel) | 1960 à sept. 2026 | Pink Sheet de la Banque mondiale ; EIA ; LBMA |
| Café arabica et robusta (mensuel) | 1960 à janv. 2026 | Pink Sheet de la Banque mondiale |
| Indice du dollar US, taux de la Fed, rendement à 10 ans des États-Unis | 2006 / 1954 / 1962 à sept.-oct. 2026 | Réserve fédérale des États-Unis (FRED) |
| VIX, S&P 500, IPC des États-Unis | 1990 / 1871 / 1913 à 2026 | CBOE ; S&P ; US BLS |
| IPC de l’Ouganda | Juil. 2017 à août 2026 (sept. 2026 utilisé à titre descriptif) | UBOS |
| Taux directeur de la BoU | Juil. 2016 à oct. 2026 | BoU, rapports du MoFPED |
| Commerce de l’Ouganda (mensuel) | Mai 2023 à août 2026 | BoU via les rapports du MoFPED |
3. Quelle est l’ampleur de ce mouvement ?

Mesuré en moyennes mensuelles, octobre 2026 figure parmi les deux ou trois plus fortes chutes mensuelles du shilling depuis 2000. Seul octobre 2008, au plus fort de la crise financière mondiale, a été nettement plus important (11,8 %). Le chiffre d’octobre est provisoire : en comptant tous les jours du 1er au 27 octobre, il est de 6,9 % ; en ne comptant que les jours ouvrés, il est de 6,7 %, au niveau de mars 2012 (6,75 %). Sur deux mois (d’août à octobre), la chute est d’environ 10,8 %, la septième plus forte variation sur deux mois depuis 2000.
11.8%Octobre 2008 : la plus forte chute mensuelle
6.7–6.9%Octobre 2026, provisoire
10.8%D’août à octobre 2026
1.6%/monthrythme de l’épisode actuel de 19.4 %
L’épisode actuel n’est pas le plus important en ampleur. Depuis 2000, on compte neuf épisodes au cours desquels le shilling s’est déprécié de 10 % ou plus, y compris l’actuel ; un épisode prend fin lorsque le taux recule de 5 % par rapport à son pic. Les plus importants ont été ceux de 2009 à 2011 (50,2 %) et de 2013 à 2015 (42,3 %). L’épisode actuel figure parmi les plus rapides : 19,4 % en 12 mois, soit 1,6 % par mois, le quatrième plus rapide des neuf après 2008-2009, 2000 et 2009-2011.
Épisodes de dépréciation de 10 % ou plus depuis 2000 (moyennes mensuelles)
| Début | Pic | Mois | Hausse | Par mois |
|---|---|---|---|---|
| Mars 2000 | Nov. 2000 | 8 | 22.2% | 2.78% |
| Juil. 2001 | Août 2003 | 25 | 15.8% | 0.63% |
| Juin 2008 | Mai 2009 | 11 | 40.4% | 3.67% |
| Nov. 2009 | Sept. 2011 | 22 | 50.2% | 2.28% |
| Févr. 2012 | Janv. 2013 | 11 | 15.3% | 1.39% |
| Avr. 2013 | Sept. 2015 | 29 | 42.3% | 1.46% |
| Déc. 2015 | Juin 2018 | 30 | 14.2% | 0.47% |
| Juin 2021 | Mars 2024 | 33 | 10.0% | 0.30% |
| Oct. 2025 | Oct. 2026 (à ce jour) | 12 | 19.4% | 1.61% |
Le mouvement est aussi propre à l’Ouganda. Entre janvier et octobre 2026, le shilling a perdu 16,1 % face au dollar, tandis que le shilling kényan a varié de 0,5 %, le franc rwandais de 1,5 % et le shilling tanzanien de 5,2 %. Sur 26 ans, les variations mensuelles du shilling ne sont que faiblement liées à celles de ses voisins (corrélation de 0,30 avec le Kenya, de 0,17 avec la Tanzanie) : un mouvement limité à l’Ouganda n’a donc rien d’inhabituel en soi, mais son ampleur en 2026, si.
4. Calme et tension : trois périodes

Nous avons laissé deux méthodes découper les 26 ans sans leur indiquer où chercher. Un algorithme de détection de ruptures a trouvé deux dates où le comportement du shilling a changé : mai 2008 et avril 2016. De 2000 à mai 2008, le shilling a varié d’environ 1,8 % par mois (écart type), avec peu de dérive. De juin 2008 à avril 2016, il a varié de 2,9 % par mois et s’est affaibli de 0,75 % par mois en moyenne. De mai 2016 à septembre 2026, il a connu sa période la plus calme, avec une variation de 1,2 % par mois et presque aucune dérive.
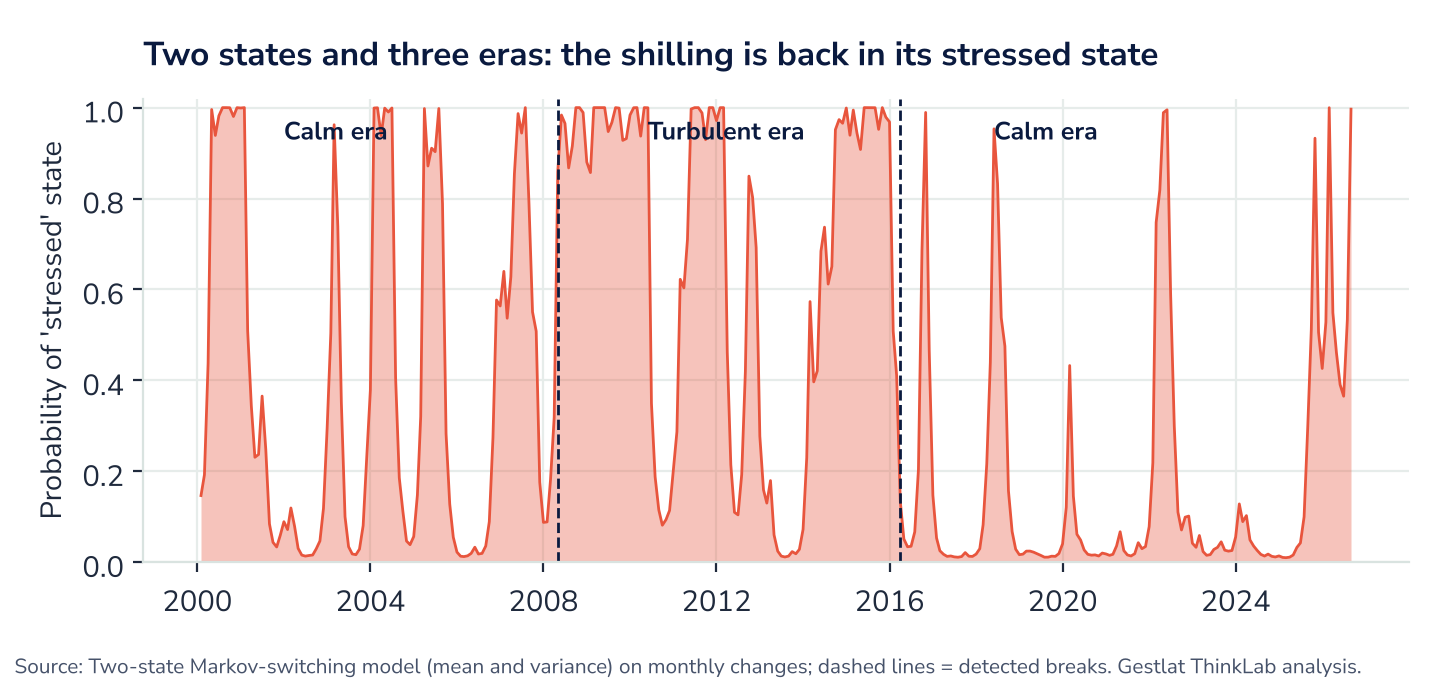
Une seconde méthode, un modèle markovien à changement de régime à deux états, classe chaque mois comme calme ou sous tension. Dans l’état calme, la variation mensuelle du shilling est en moyenne de -0,07 %, avec un écart type de 0,88 % ; dans l’état de tension, elle est en moyenne de +0,84 %, avec un écart type de 2,96 %. Les épisodes de tension ont duré environ 7 mois en moyenne, les épisodes calmes environ 10. Le modèle a placé septembre 2026 dans l’état de tension avec une probabilité de 99,7 %, après trois épisodes de tension depuis octobre 2025.
1.2%variation mensuelle de 2016 à 2026, la période la plus calme
99.7%septembre 2026 dans l’état de tension
7 contre 10mois en moyenne : épisodes de tension contre épisodes calmes
0.36→0.76%volatilité quotidienne, avant et depuis août 2026
Le même basculement est visible au niveau quotidien. De mars 2024 à juillet 2026, la variation quotidienne du shilling avait un écart type de 0,36 %. D’août à octobre 2026, il était de 0,76 %, soit à peu près le double.
5. Le calendrier : février fort, mars faible

Les commentaires de marché évoquent souvent une demande saisonnière de dollars : importations de fin d’année, saisons du café, dividendes, frais de scolarité. Notre revue de 63 études n’en a trouvé aucune qui teste des effets de mois de l’année sur le shilling ougandais (la plus proche est une étude sur le Ghana qui a trouvé des effets de trimestre (Ohemeng et al., 2021)) ; ces affirmations viennent du discours de la banque centrale et du FMI, et des cambistes (Bank of Uganda, 2017 ; IMF, 2024). Nous les avons donc testées.
Sur la période 2000-2026, mars se distingue. Le shilling s’est affaibli en mars 20 années sur 27, de 1,48 % en moyenne, contre 0,18 % les autres mois (test de Mann-Whitney, p unilatéral = 0,0007, bilatéral 0,0014 ; test des signes, p unilatéral = 0,010). Février est l’inverse : le shilling ne s’est affaibli que 7 mois de février sur 27 et s’est apprécié de 0,60 % en moyenne (p unilatéral = 0,005, bilatéral 0,010). Comme mars et février ont été repérés après examen des données, le test le plus équitable porte sur les douze mois à la fois : des écarts aussi grands apparaîtraient par hasard environ 0,4 % du temps selon un test de rang et 2,6 % selon un test de permutation plus strict.
20 sur 27mois de mars où le shilling s’est affaibli
+1.48%variation moyenne en mars (autres mois : 0.18 %)
7 sur 27mois de février où le shilling s’est affaibli
p = 0.026test de permutation sur tous les mois
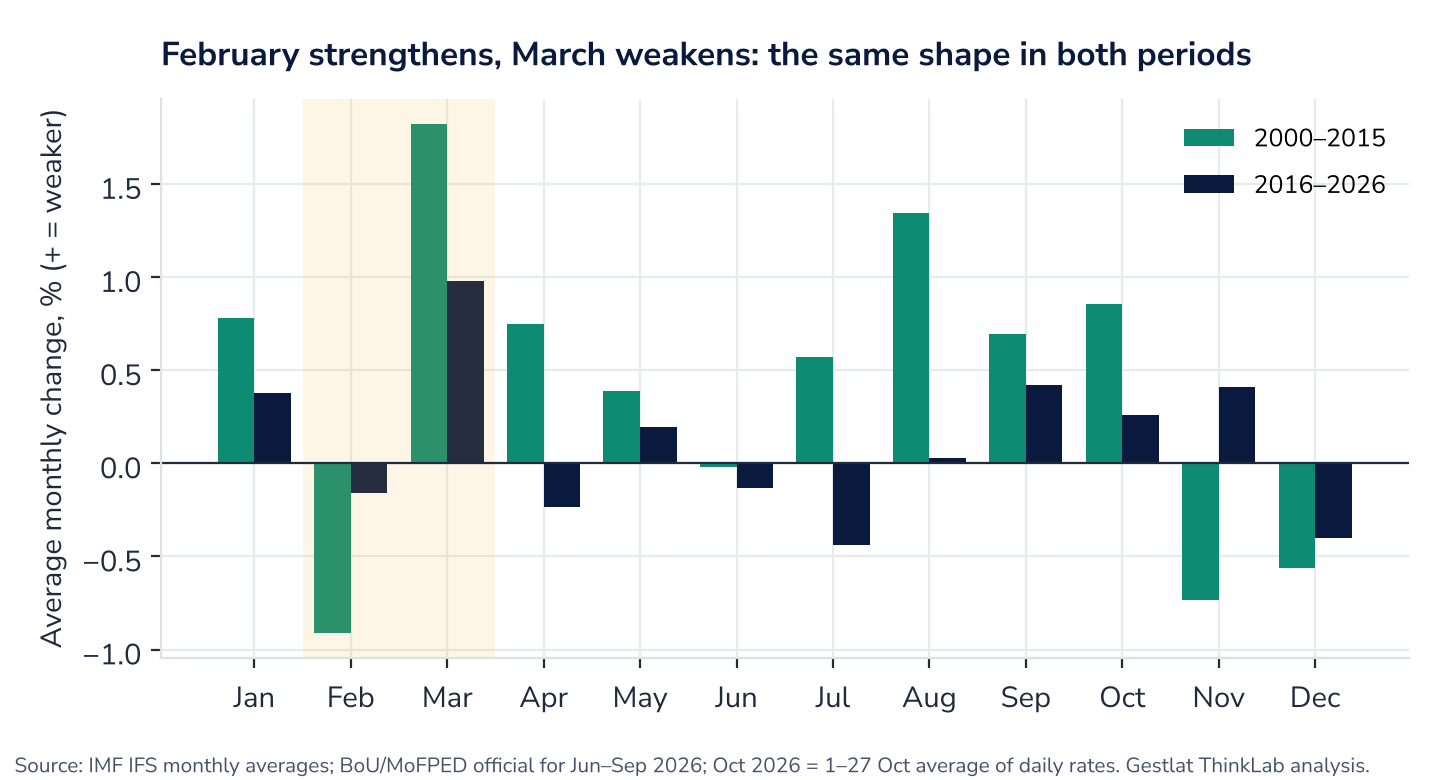
Deux vérifications en font plus qu’un tirage chanceux. D’abord, la forme se répète sur deux périodes distinctes : de 2000 à 2015, mars a affiché en moyenne +1,82 % (plus faible 75 % des années) et février -0,91 % ; de 2016 à 2026, mars a affiché en moyenne +0,98 % (plus faible 73 % des années) et février -0,16 % (plus faible 18 % des années). Ensuite, l’effet de mars résiste au retrait des mois de mars des chocs de 2011, 2015 et 2026 : les 24 mois de mars restants affichent encore +1,27 % en moyenne, avec un shilling plus faible dans 17 cas. En retirant plutôt les quatre plus fortes baisses de mars (2009, 2010, 2012 et 2026), il reste 23 mois de mars à +0,88 % en moyenne, plus faibles dans 16 cas (p unilatéral = 0,015).
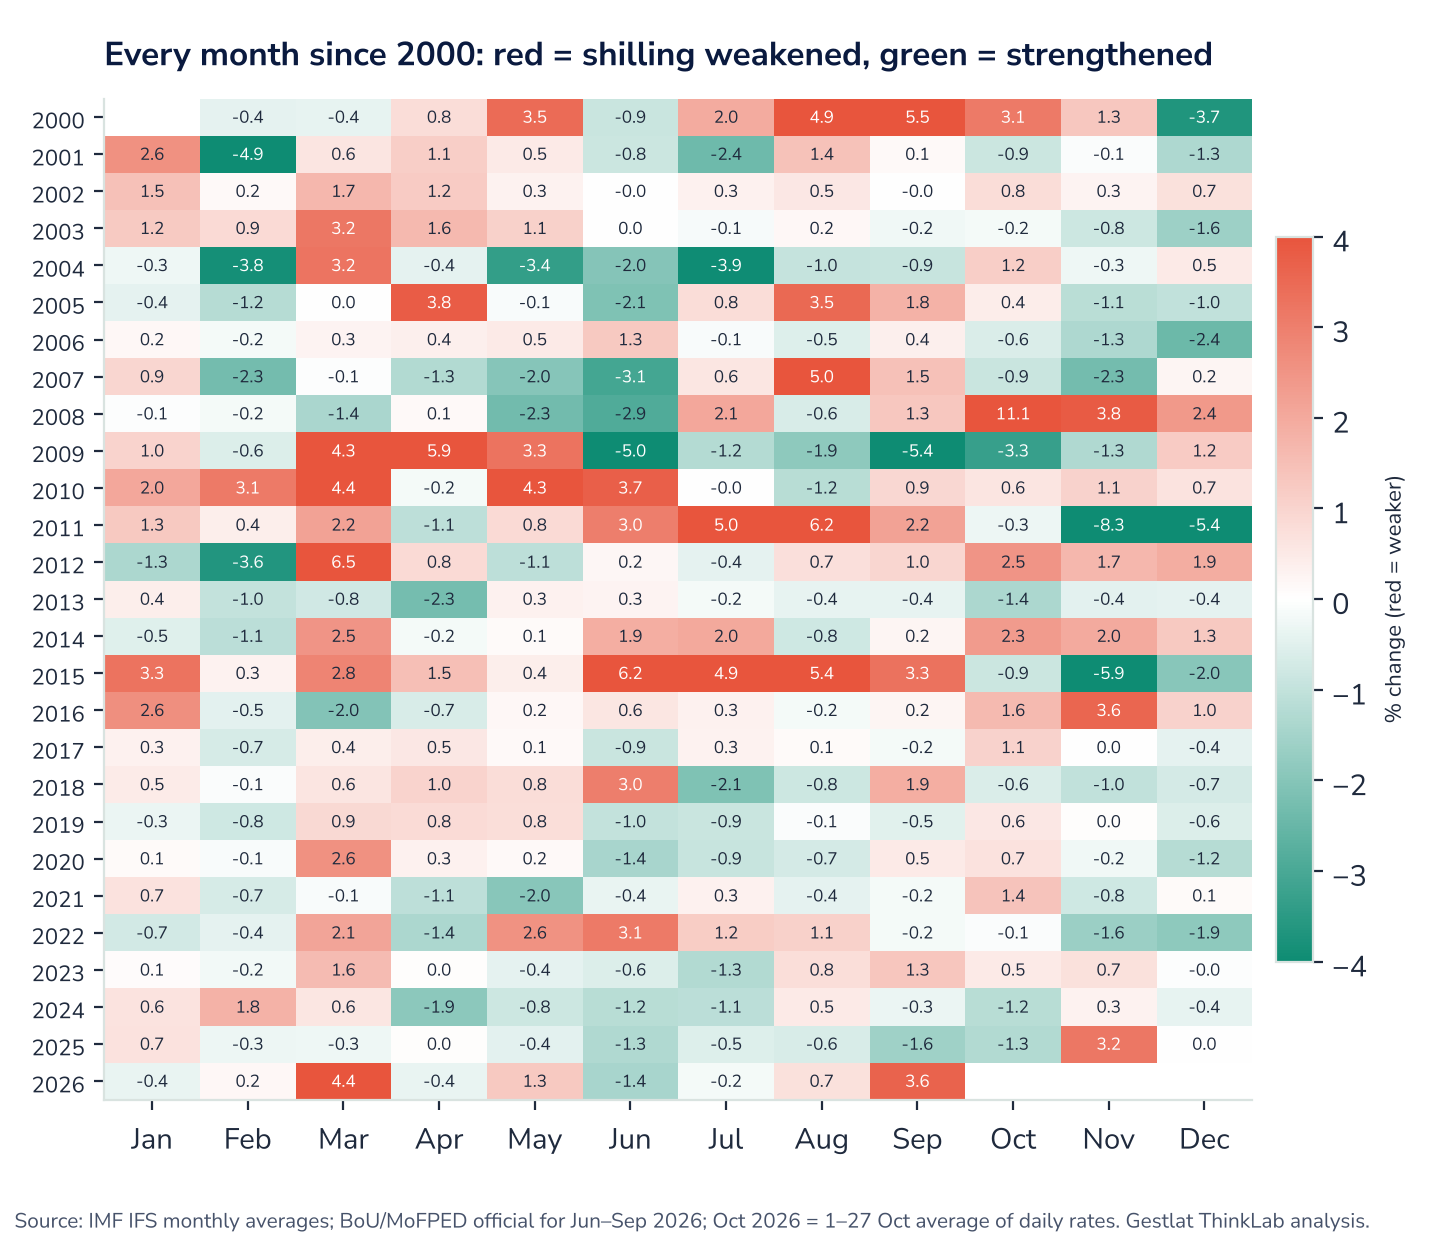
Trois réserves s’imposent. Chaque mois calendaire n’offre que 27 observations, et le test sur tous les mois n’est significatif dans aucune des deux moitiés de l’échantillon prise isolément ; la régularité retient l’attention par sa constance, et non par un test en particulier. Une décomposition saisonnière classique (STL) du niveau du taux de change ne trouve qu’une saisonnalité négligeable, autre raison de considérer la régularité comme non confirmée. Enfin, une moyenne saisonnière ne rend aucun mois prévisible en particulier : utilisé comme prévision dans nos tests hors échantillon, le calendrier seul a fait moins bien que la simple moyenne de long terme (section 9). Il revient aux économistes de juger ce qui expliquerait un février fort et un mars faible ; des pistes figurent à la section 11.
6. Ce qui évolue avec le shilling

Nous avons testé 21 facteurs candidats, chacun mesuré de six mois avant à trois mois après la variation du shilling : 210 tests au total. Après correction des tests multiples, les liens les plus nets au cours du même mois concernent le shilling kényan (corrélation de rang de 0,30), l’indice large du dollar US (0,30), les actions américaines (-0,25), les hausses de l’indice de la peur VIX (0,17), le shilling tanzanien (0,17) et les prix à la consommation de l’Ouganda (0,28, de 2017 à 2026 uniquement). L’indice du dollar est disponible depuis 2006. La configuration des signes est celle d’une monnaie « risk-off » : le shilling tend à s’affaiblir quand le dollar se renforce, que les marchés boursiers mondiaux reculent et que la peur monte.
0.30corrélation de rang avec le shilling kényan
0.30avec l’indice large du dollar US
−0.25avec les actions américaines
210tests, corrigés des faux positifs
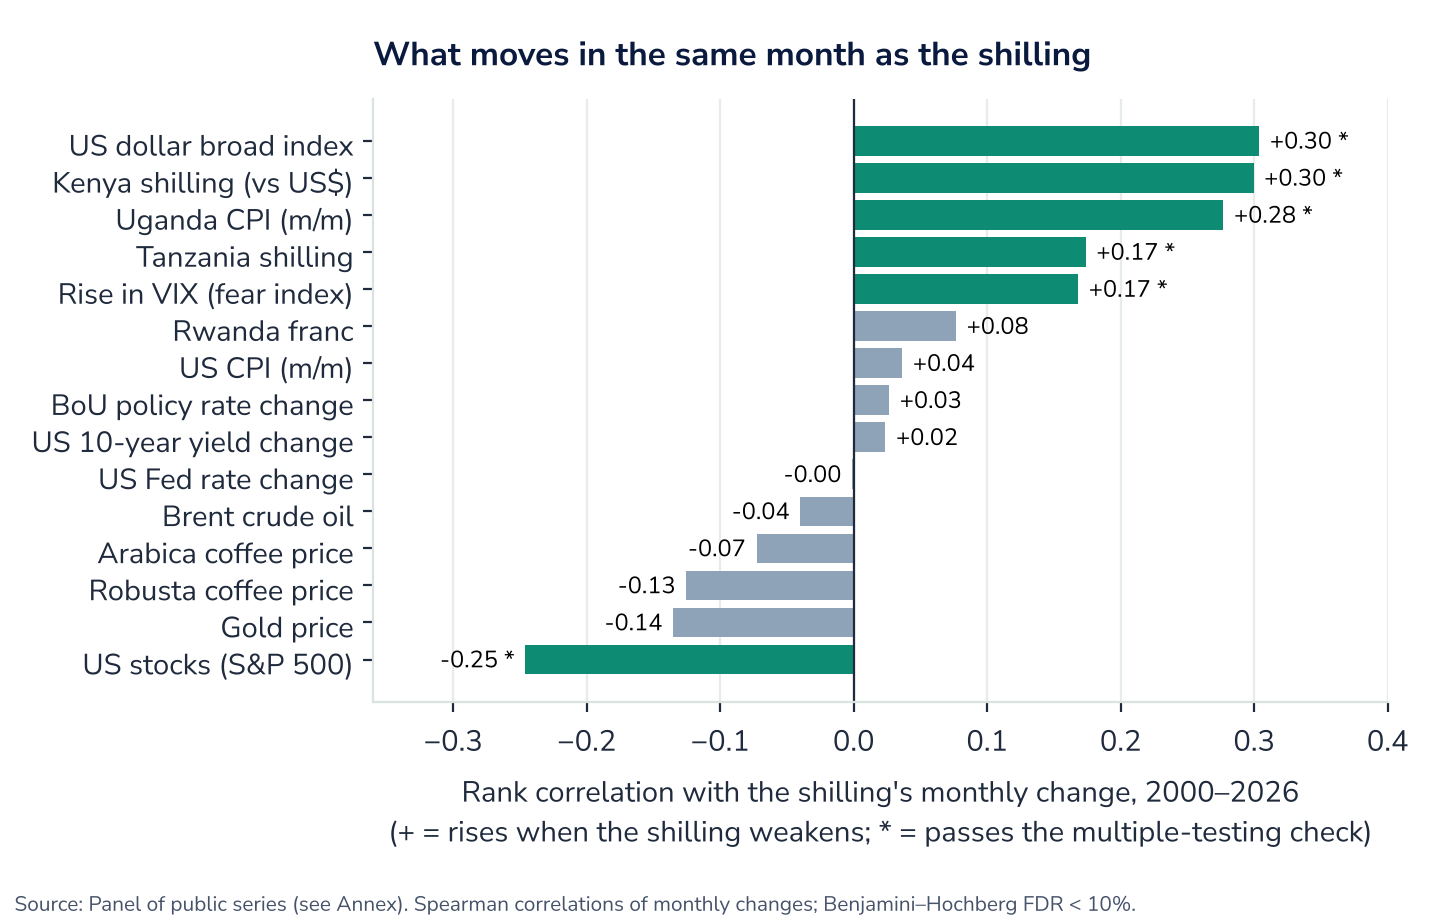
Plusieurs facteurs souvent cités ne montrent pas de lien fiable sur l’ensemble des 26 ans : le pétrole (-0,04), les prix du café (-0,07 pour l’arabica, -0,13 pour le robusta, aucun des deux n’étant significatif après correction), le taux de la Fed et le rendement américain à 10 ans. Les tests de Granger, qui demandent si le passé d’un facteur aide à prévoir le shilling, n’ont trouvé aucun facteur qui passe le contrôle des tests multiples au seuil de 5 % ; le plus fort était l’indice des prix à la consommation de l’Ouganda (q ajusté = 0,09).
6.1 Des signes d’un lien avec le pétrole, qui reposent sur un seul mois
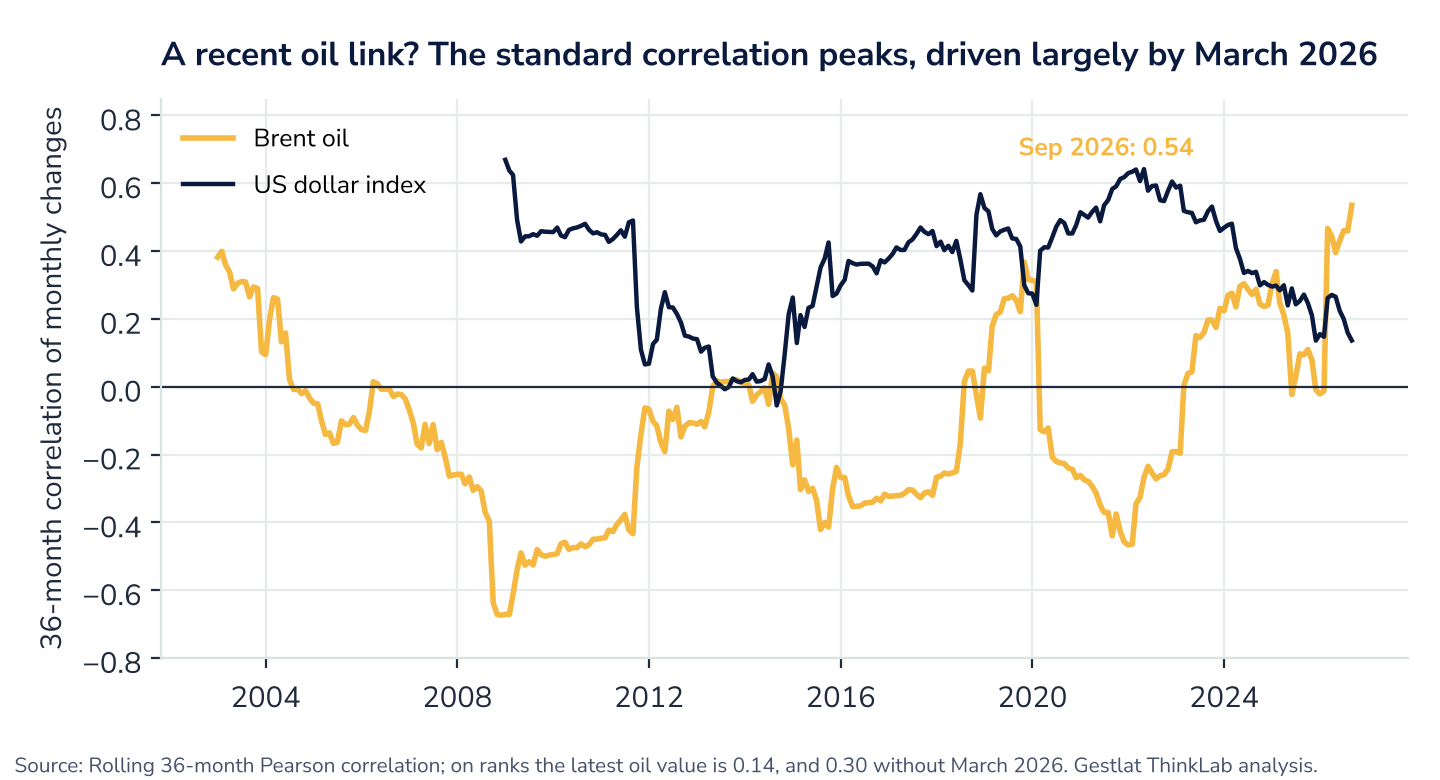
L’absence de lien de long terme avec le pétrole peut masquer une évolution dans le temps, mais les éléments sont minces. Une corrélation classique glissante sur 36 mois entre le shilling et le Brent a oscillé entre -0,67 et +0,54 depuis 2003, et elle s’établissait à +0,54 en septembre 2026, son plus haut niveau historique. Ce chiffre repose en grande partie sur mars 2026, quand le Brent a bondi de 37 % et que le shilling a perdu 4,5 % : sans ce mois, il tombe à 0,30, et mesuré sur les rangs, comme ailleurs dans cette étude, il n’est que de 0,14. En janvier 2026 encore, il était proche de zéro. Le lien avec le dollar a évolué en sens inverse, de 0,64 en 2022 à 0,14.
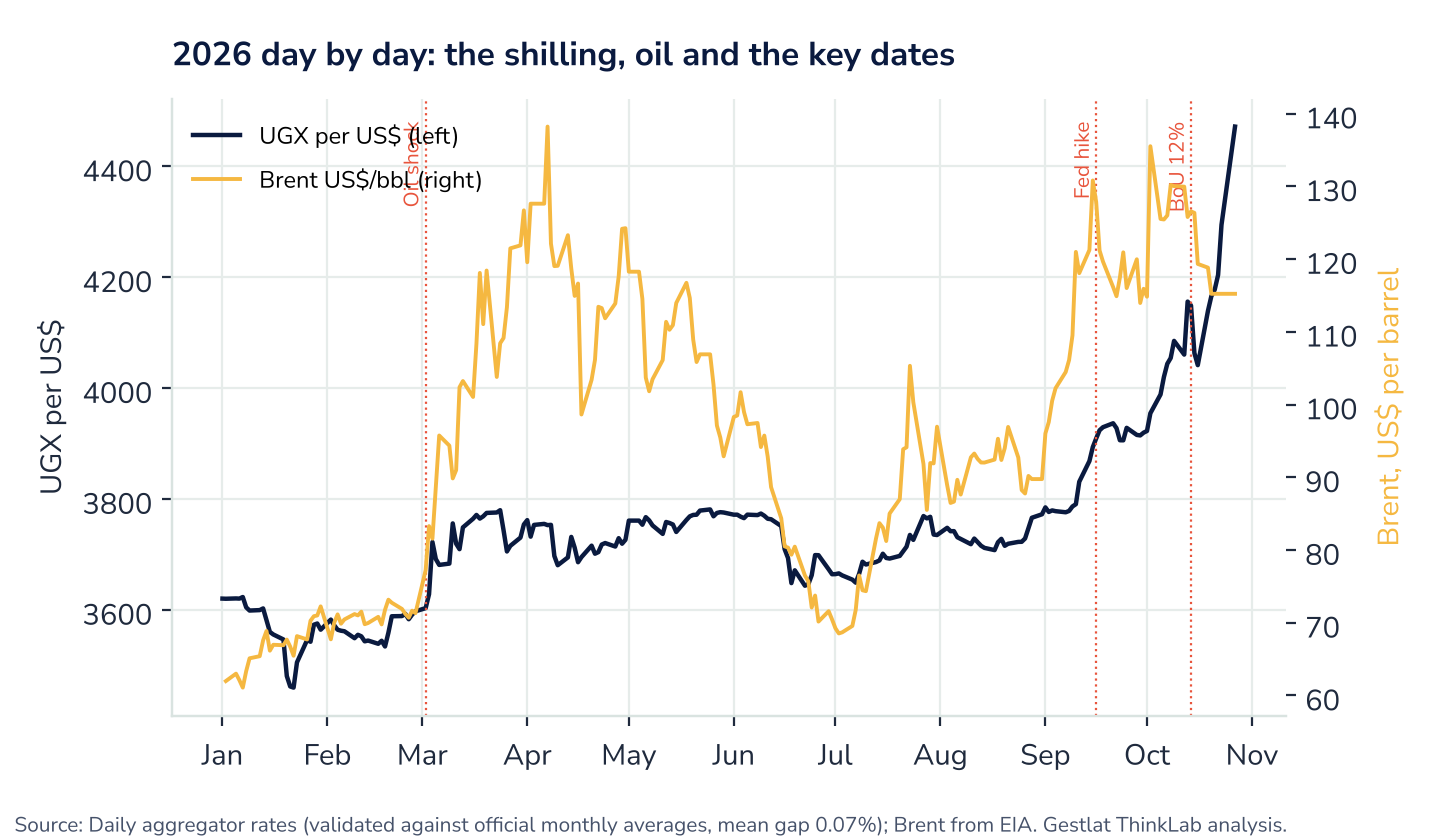
Les données quotidiennes racontent la même histoire pour 2026. Le premier saut du shilling cette année est survenu avec le choc pétrolier de début mars : le Brent est passé d’environ 71 USD fin février à plus de 100 USD le 12 mars, et le shilling a perdu 2,4 % la première semaine. Le pétrole et le shilling se sont ensuite détendus ensemble jusqu’en juin. Le Brent est remonté d’environ 69 USD à 97 USD au cours de juillet, et le shilling a suivi à partir d’août.
6.2 L’empreinte des mois de tension
La comparaison des mois de tension et des mois calmes identifiés par le modèle à changement de régime montre ce qui diffère par ailleurs quand le shilling est sous tension. Pendant les mois de tension, le prix du robusta a baissé de 1,2 % par mois en moyenne, contre une hausse de 1,4 % pendant les mois calmes ; l’arabica a baissé de 1,0 % contre une hausse de 1,2 % ; les actions américaines ont baissé de 0,3 % contre une hausse de 1,0 % ; le VIX s’est établi en moyenne à 21,7 contre 18,6 ; et l’indice du dollar a progressé. Les prix du café, les actions américaines et le VIX passent le contrôle des tests multiples au seuil de 5 % ; l’indice du dollar ne le passe qu’au seuil de 10 % (q = 0,07). Les prix du pétrole n’ont pas différé entre les deux types de mois.
7. Le shilling et les prix

De juillet 2017 à août 2026, les mois où le shilling s’est affaibli ont été suivis d’une inflation des prix à la consommation plus élevée en Ouganda le mois suivant (corrélation de rang de 0,29, q ajusté = 0,035). Le lien existe aussi au cours du même mois et, plus faiblement, dans l’autre sens : les données montrent donc les deux évoluant dans une fenêtre d’un mois plutôt qu’une séquence nette. Une étude de 2013 portant sur les données de 1999 à 2012 estimait le taux de transmission à environ 0,48 (Bwire et al., 2013), et l’évaluation 2026 du FMI le situe à environ 0,3 (IMF, 2026a).
0.29variation du shilling et IPC du mois suivant
0.48taux de transmission, étude de 2013
≈0.3taux de transmission, FMI 2026
4.6%inflation globale, septembre 2026
L’inflation globale est passée de 2,8 % en mars 2026 à 4,6 % en septembre, les prix de l’énergie, des carburants et des services publics ayant augmenté de 14,5 % sur un an (MoFPED, 2016–2026 ; Uganda Bureau of Statistics, 2026). Ces chiffres sont antérieurs à la chute d’octobre.
8. 2026, jour après jour

L’archive quotidienne permet d’examiner la chronologie de plus près. Le tableau indique le shilling le jour ouvré précédant chaque date clé et cinq jours ouvrés après. Deux réserves : il s’agit de mouvements de marché autour de dates, et non d’effets mesurés des événements ; et les valeurs quotidiennes de l’archive peuvent avoir un jour de retard sur le marché et s’écarter de 2 à 5 % des cours de clôture publiés par la Banque d’Ouganda les jours agités.
Le shilling autour des dates clés de 2026 (UGX par dollar US)
| Date | Événement | Veille | 5 jours ouvrés après | Variation |
|---|---|---|---|---|
| 2 mars | Flambée du prix du pétrole (guerre au Moyen-Orient) | 3,597 | 3,683 | +2.4% |
| 16 sept. | La Fed relève son taux de 0.25 point | 3,894 | 3,906 | +0.3% |
| 24 sept. | Réserves obligatoires de la BoU à 13.5 % en vigueur | 3,906 | 3,923 | +0.4% |
| 5 oct. | Le shilling dépasse 4,000 pour la première fois | 3,955 | 4,061 | +2.7% |
| 14 oct. | La BoU relève son taux à 12 % ; première vente de dollars signalée | 4,156 | 4,178 | +0.5% |
| 22 oct. | Nouvelle vente de dollars par la BoU (montant non publié) | 4,178 | 4,472 (27 oct., 3 jours ouvrés) | +7.0% |
Au niveau quotidien, une autre régularité passe le contrôle des tests multiples : une hausse de l’indice du dollar US un jour donné tend à être suivie d’un shilling plus faible le lendemain (corrélation de rang de 0,15). Comme la datation de l’archive peut avoir un jour de retard, cela peut refléter la façon dont les données sont enregistrées plutôt que le fonctionnement du marché. Nous n’avons trouvé aucun effet de jour de la semaine ni de changement de mois dans les données quotidiennes.
9. Ce qu’a trouvé la machine

En plus des tests ci-dessus, nous avons soumis l’ensemble des variables à des méthodes de recherche de régularités qui ne présupposent rien sur les facteurs qui comptent. Les résultats de prévision devaient tenir sur des années que le modèle n’avait pas vues et battre le même modèle appliqué à des données permutées ; les résultats de classification, d’analogues et d’anomalies sont descriptifs.
- Classification : regrouper les mois de 2006 à 2026 selon l’ensemble des variables isole un petit groupe de 39 mois de choc mondial (baisse du pétrole et des actions, hausse du dollar et de l’indice de la peur, et un shilling qui s’affaiblit de 2,4 % par mois en moyenne) du reste. Septembre 2026 ne fait pas partie du groupe de choc.
- Analogues historiques : les mois les plus proches de septembre 2026 sur l’ensemble des variables sont octobre 2021, mars 2022, septembre 2018, octobre 2016 et mars 2026. Aucun ne relève du groupe de choc mondial, bien que mars 2022 et mars 2026 aient été des mois de chocs pétroliers liés à une guerre.
- Détection d’anomalies : les mois les plus inhabituels depuis 2006 sont octobre à décembre 2008, mars et avril 2020, et août 2011. Septembre 2026 se classe 65e sur 243, sans rien de remarquable à l’aune des indicateurs mondiaux. Cela désigne là encore des pressions que les variables mondiales ne captent pas.
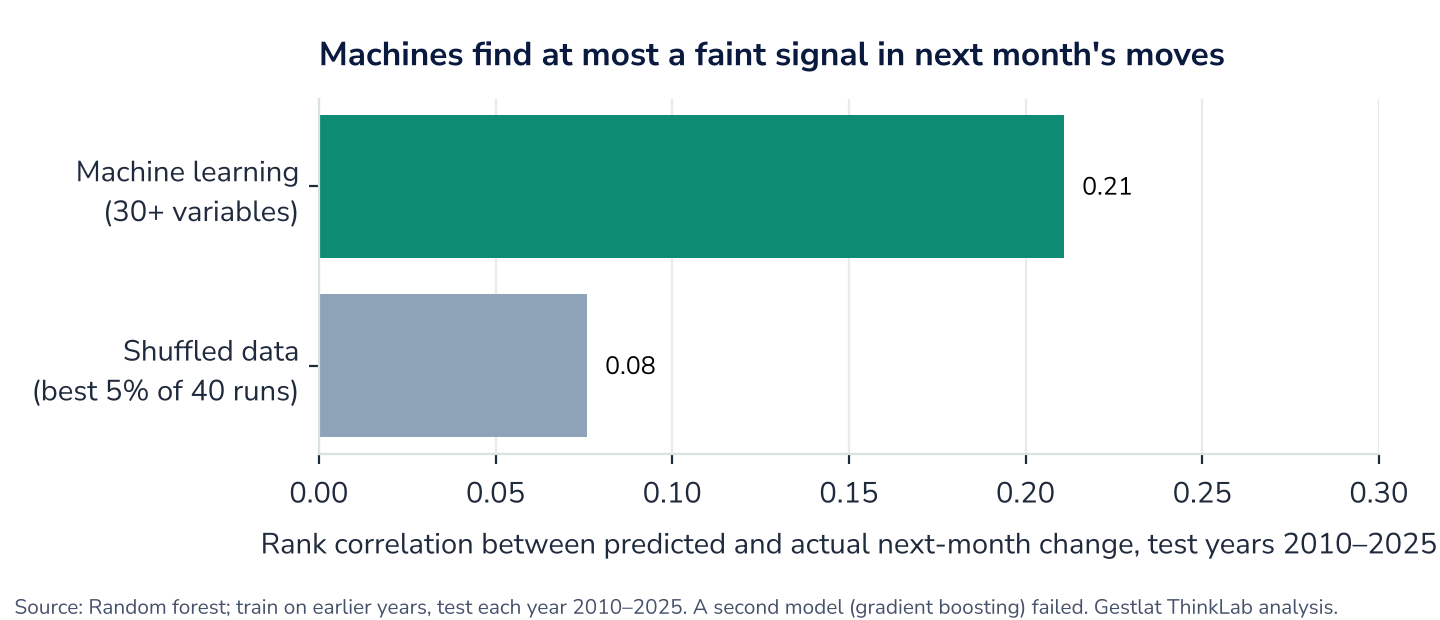
- Prévision : un modèle de forêt aléatoire utilisant 35 variables connues en fin de mois a classé les variations du mois suivant avec une corrélation de 0,21 sur les années de test 2010 à 2025 (le dernier mois testé est octobre 2025, car certaines variables ne sont pas encore publiées pour 2026), contre 0,08 pour les meilleurs 5 % de 40 essais sur données permutées. Il a expliqué 1,4 % de la variance et trouvé le bon sens 52 % du temps, pas mieux qu’en pariant toujours sur « plus faible » (53 %). Un second modèle (gradient boosting) a fait moins bien que la moyenne de long terme, tout comme les seules moyennes calendaires. Comme un seul des deux modèles a battu ses essais permutés, le signal ne satisfait pas notre propre règle des deux méthodes : il faut le considérer comme ténu et non confirmé.
- Variables les plus informatives, mesurées sur les mois réservés de janvier 2020 à septembre 2025 : la dernière variation mensuelle du shilling kényan, puis la dernière variation du shilling lui-même, puis l’évolution du VIX et des actions américaines ; les autres variables, dont l’indice du dollar, apportent peu.
0.21forêt aléatoire, années de test 2010 à 2025
0.08meilleurs 5 % des essais sur données permutées
52%sens correct ; parier toujours sur « plus faible » donne 53 %
1.4%de la variance expliquée
L’extraction de règles a recherché des combinaisons de conditions survenant le même mois que les mois de faiblesse entre 2000 et 2015, puis les a vérifiées sur 2016-2026. Deux règles semblaient prometteuses sur les données récentes : les mois où le shilling kényan s’est affaibli et où les actions américaines ont baissé (shilling faible 4 mois sur 9, contre un taux de base de 12 %), et les mois où les actions américaines ont baissé pendant que la Fed relevait ses taux (5 sur 15). Sur 25 règles vérifiées, aucune ne résiste à la correction des tests multiples. Nous les présentons comme observées, non confirmées.
10. Ce que les données ne voient pas

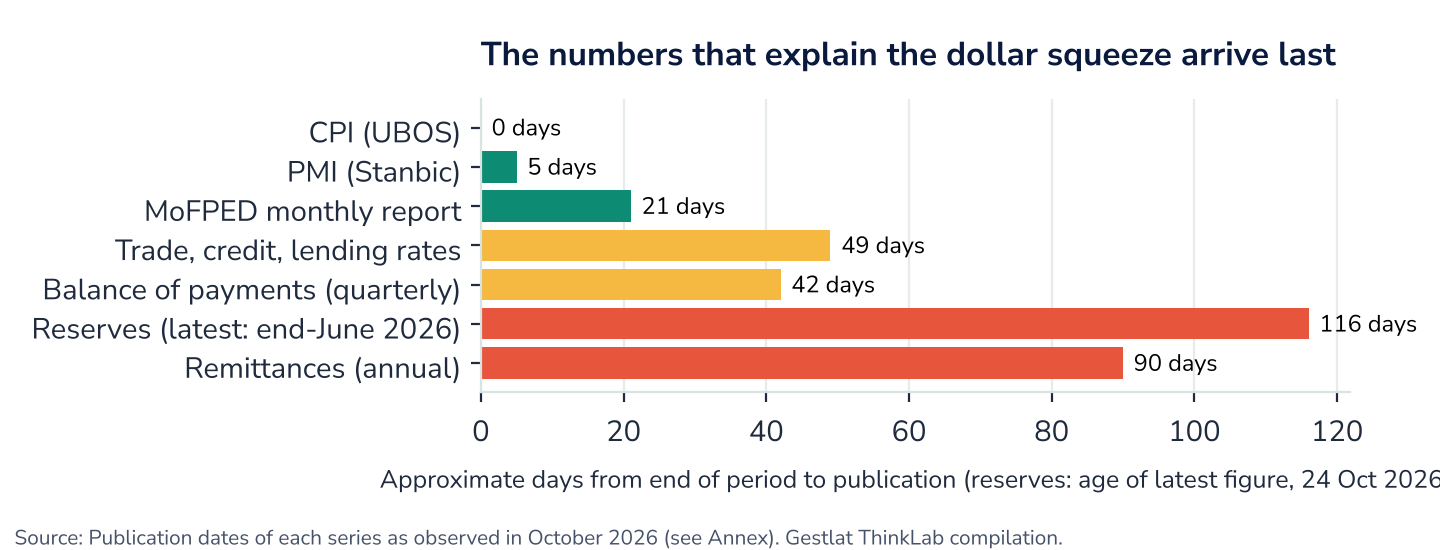
Les facteurs que les autorités et les analystes citent le plus souvent sont des flux intérieurs : le déficit commercial, la facture pétrolière, les transferts de fonds, les recettes d’exportation du café, les flux de portefeuille et les réserves. Ce sont précisément les séries que nous n’avons pas pu tester sur de longues périodes. Les données commerciales mensuelles ne nous étaient disponibles qu’à partir de mai 2023, les volumes d’exportation de café à partir de 2025, et les réserves sous forme de points épars ; les séries trimestrielles de balance des paiements et de transferts de fonds n’étaient pas disponibles dans un format exploitable par machine. De longs historiques existent dans les publications de la banque centrale et de l’office statistique, souvent sous forme de tableaux PDF.
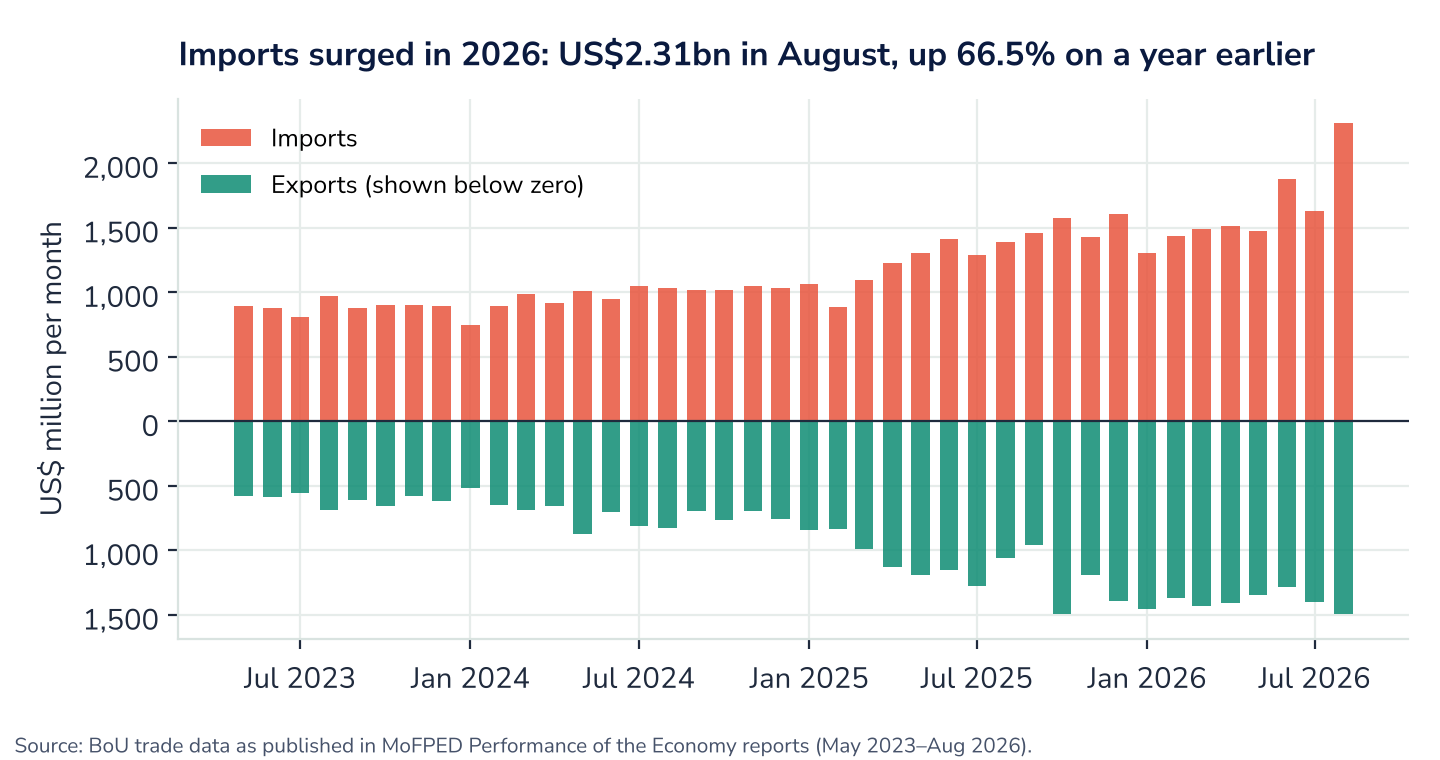
Ce que montrent bien les données récentes, c’est un changement brutal en 2026. Les importations de marchandises ont atteint 2 309 millions USD en août 2026, en hausse de 66,5 % sur un an, et le déficit commercial mensuel de 817 millions USD a été le plus élevé depuis au moins mai 2023. Les importations de pétrole se sont élevées à 245 millions USD en août, après 306 millions USD en juin. L’or représentait environ 60 % des exportations, tandis que les recettes du café (182 millions USD en août) étaient inférieures à celles de l’année précédente (MoFPED, 2016–2026).
US$2,309mimportations, août 2026 (+66.5 %)
US$817mdéficit commercial, août 2026
≈60%part de l’or dans les exportations
7 semainesretard approximatif des données commerciales
Les délais aggravent la lacune. Lorsque le shilling a franchi la barre des 4 000 le 5 octobre, le dernier chiffre publié des réserves portait sur la fin juin, et les données commerciales ont environ sept semaines de retard. Parmi les séries utiles ici, seuls les prix à la consommation et l’enquête de conjoncture paraissent dans la semaine suivant la fin du mois. Les montants des ventes de dollars de la Banque en octobre n’ont pas été publiés.
11. Coïncidence ou logique ? Questions aux économistes

Chaque régularité ci-dessous ressort de notre analyse ; la colonne Solidité indique comment elle a été testée. Les explications possibles sont tirées de la littérature et du discours officiel ; nous ne les avons pas testées, et certaines peuvent être fausses.
Régularités observées et explications possibles
| Régularité observée | Solidité | Explications possibles (non testées ici) | Ce qui permettrait de trancher |
|---|---|---|---|
| Mars faible, février fort (26 ans) | Test de permutation sur tous les mois p = 0.026 ; constant sur deux périodes | Versements de dividendes et de bénéfices à l’étranger (calendrier non documenté ; le FMI relève un rapatriement saisonnier fin 2023) (Bank of Uganda, 2017 ; International Monetary Fund, 2024) ; intersaison du café ; entrées liées aux frais de scolarité en janvier et février ; calendrier des entrées des bailleurs et des ONG (Bank of Uganda, 2017) | Sorties mensuelles de dividendes, recettes du café et entrées des ONG, publiées par la BoU |
| Le shilling évolue avec l’indice du dollar, le shilling kényan et à l’inverse des actions américaines | Corrélations de 0.25 à 0.30 ; passent le contrôle du FDR | Appétit mondial pour le risque et flux de portefeuille vers les titres publics (International Monetary Fund, 2026a ; Kemoe et al., 2023) | Encours mensuels des titres publics détenus par les non-résidents |
| Un possible lien récent avec le pétrole | Corrélation classique sur 36 mois de 0.54, mais 0.14 sur les rangs et reposant en grande partie sur un seul mois (mars 2026) | Facture pétrolière plus lourde ; importations des projets pétroliers ; moindre compensation par le café et l’or (International Monetary Fund, 2026a) | Valeurs et volumes mensuels des importations de pétrole, 2010 à 2026 |
| Les mois de tension s’accompagnent d’une baisse des prix du café | Passe le contrôle du FDR | Termes de l’échange : recettes d’exportation plus faibles (Opolot & Anguyo, 2007) | Recettes mensuelles de l’UCDA comparées au shilling |
| Le shilling s’affaiblit, les prix montent le mois suivant | 0.29 ; q = 0.035 | Transmission du coût des importations aux prix (Bwire et al., 2013) | IPC détaillé par article pour les biens importés |
| Septembre 2026 ne ressemble pas aux mois de choc mondial passés | Rangs de classification et d’anomalie | Pressions intérieures ou propres au pétrole, non captées par les variables mondiales | Les séries de flux intérieurs de la section 10 |
La littérature elle-même est partagée sur plusieurs de ces points. Certaines études constatent que les termes de l’échange renforcent le shilling à long terme (Opolot & Anguyo, 2007), tandis que d’autres trouvent des effets de contagion de la volatilité entre les prix du pétrole et des denrées alimentaires et le shilling faibles hors périodes de crise (Katusiime, 2019) ; la chute de 2015-2016 s’est produite alors que les prix du pétrole baissaient (Budget Monitoring and Accountability Unit, 2016).
12. Hypothèses et traitement
Hypothèses, risques et traitement de chacun
| Hypothèse ou risque | Traitement |
|---|---|
| Les moyennes mensuelles représentent bien le shilling | Moyennes mensuelles FMI/BoU utilisées partout ; rapprochées des chiffres officiels (écart moyen de 0.11 shilling depuis 2016). Les taux de fin de mois diffèrent et n’ont pas été mélangés. |
| Octobre 2026 est incomplet | Moyenne du 1er au 27 octobre utilisée uniquement pour comparer des ampleurs, et présentée sous forme de fourchette (tous les jours ou jours ouvrés) ; octobre exclu de tous les tests statistiques mensuels. Les tests quotidiens incluent les jours d’octobre. |
| Les taux quotidiens viennent d’une archive ouverte, pas de la BoU | Vérifiés par rapport aux moyennes mensuelles officielles sur 31 mois (écart moyen de 0.07 % ; variations mensuelles corrélées à 0.995). Signalé que leur datation quotidienne peut avoir un jour de retard et qu’ils peuvent différer des cours de clôture de la BoU les jours agités ; l’avance d’un jour du dollar est présentée avec cette réserve. |
| Séries raccordées entre différents éditeurs | Raccords uniquement là où une série s’arrête (FMI vers chiffres officiels en juin 2026 ; Banque mondiale vers EIA/LBMA après janvier 2026), chevauchements vérifiés. |
| Des séries en tendance semblent liées | Tous les tests portent sur les variations mensuelles, pas sur les niveaux. |
| Les tests multiples produisent de faux positifs | Correction de Benjamini-Hochberg sur les 210 tests d’avance-retard, les tests de Granger et les comparaisons de facteurs ; les règles qui échouent à la correction sont présentées comme non confirmées. Les régularités repérées après examen (mars, février) sont jugées par le test sur tous les mois. |
| Petits échantillons | 27 observations par mois calendaire ; IPC depuis 2017 (109 mois) ; commerce depuis mai 2023 (40 mois, usage descriptif uniquement). Cohérence exigée entre sous-périodes avant de présenter une régularité calendaire. |
| L’apprentissage automatique trouve des régularités dans le bruit | Entraînement sur les seules années antérieures et test sur chaque année suivante (2010 à septembre 2025 ; aucun mois de 2026 n’a pu être testé car certaines variables ne sont pas encore publiées) ; comparaison avec 40 essais sur données permutées qui conservent la mémoire des séries ; accord exigé entre deux modèles, que le signal de prévision n’a pas obtenu. |
| L’absence des flux intérieurs fausse le tableau | Non testé ; listé à la section 10. Les variables mondiales peuvent se substituer aux flux intérieurs avec lesquels elles évoluent. |
| Les prix mondiaux du café représentent les recettes de l’Ouganda | Traités uniquement comme indicateur des termes de l’échange ; la série des recettes est listée comme lacune. |
| Les repères calendaires sont approximatifs | Rentrées scolaires fixées à février, mai et septembre ; les périodes électorales comptent pour les rendements en Ouganda (International Monetary Fund, 2026b) mais n’ont montré aucun lien fiable avec le shilling ici ; mois électoraux selon la Commission électorale (2026) (Electoral Commission of Uganda, 2026) et les archives publiques pour 2006 à 2021. |
| L’historique du taux directeur présente des lacunes | Août à décembre 2017 laissés vides plutôt que comblés. |
| Certains événements de 2026 proviennent de la presse | Signalés comme tels ; montants des ventes de dollars de la BoU non indiqués car non publiés. |
| Les états statistiques ne sont pas des causes | Les régimes et les groupes sont des étiquettes pour des régularités dans les données, décrites sans leur attribuer de cause. |
Ce que cela signifie pour les décideurs

Le comportement du shilling en 2026 est inhabituel par sa rapidité et par le fait qu’il soit propre à l’Ouganda, et les variables mondiales qui ont accompagné ses épisodes de tension passés ne l’expliquent pas. Les flux intérieurs qui permettraient de trancher sont publiés tardivement, par fragments, ou pas du tout à fréquence mensuelle. Des données en temps réel, exploitables par machine, sur les importations, le pétrole, les recettes du café, les transferts de fonds et les portefeuilles permettraient aux analystes, aux entreprises et aux décideurs publics de voir la pression monter au lieu de la constater des mois plus tard. C’est tout l’écart entre des données collectées et des données utilisables.
Annexe : méthodes et données

- Littérature : 63 études sur le shilling et des monnaies comparables (Kenya, Tanzanie, Rwanda, Ghana, Zambie), lues intégralement (37) ou sous forme de résumés (26), utilisées pour dresser la liste de 20 facteurs candidats.
- Panel mensuel 2000-2026 : shilling et monnaies régionales (FMI IFS, BoU/MoFPED), Brent, or, café (Pink Sheet de la Banque mondiale, EIA, LBMA), indice large du dollar US, taux des fonds fédéraux, rendement américain à 10 ans (FRED), VIX, S&P 500, IPC des États-Unis, IPC de l’Ouganda (UBOS, depuis 2017), taux directeur (depuis 2016), repères électoraux et calendaires.
- Panel quotidien mars 2024 – octobre 2026 : shilling, shillings kényan et tanzanien, or (archive quotidienne ouverte, validée), Brent (EIA), indice du dollar et rendements américains (FRED), VIX.
- Tests : mois de l’année (Kruskal-Wallis, permutation, Mann-Whitney, tests des signes, STL) ; corrélations de Spearman en avance-retard (décalages de -3 à +6 mois) ; causalité de Granger (décalages de 1 à 3) ; corrélations glissantes sur 36 mois ; détection de ruptures (segmentation binaire) ; régression markovienne à changement de régime à deux états ; taux de fausses découvertes de Benjamini-Hochberg.
- Exploration ouverte : classification k-means (k choisi par la méthode de la silhouette), analogues par plus proches voisins, anomalies par forêt d’isolement, forêt aléatoire et gradient boosting avec tests en fenêtre croissante et essais nuls par décalage circulaire, importance par permutation et SHAP, règles d’association (Apriori) extraites sur 2000-2015 et vérifiées sur 2016-2026.
- Limites : pas d’identification causale ; séries de flux intérieurs indisponibles sur de longues périodes ; données quotidiennes issues d’une archive ouverte ; octobre 2026 partiel. Le code et les tableaux de données sont disponibles auprès de Gestlat ThinkLab sur demande.
Références
Bank of Uganda. (2017). State of the economy report, June 2017.https://archive.bou.or.ug/bou/bou-downloads/publications/StateOfEconomyReports/2017/Jun/State-of-the-Economy-Report-June-2017.pdf
Bank of Uganda. (2026). Revision of the cash reserve requirement [Circulaire du 15 septembre 2026]. https://bou.or.ug/uploads/Circular_Revision_of_the_Cash_Reserve_Requirement_15_Sept_f57d61f386.pdf
Budget Monitoring and Accountability Unit. (2016). Uganda Shilling depreciation in FY2015/16: Can a re-occurrence be mitigated? Ministry of Finance, Planning and Economic Development. https://www.finance.go.ug/sites/default/files/archive-files/Publications/BMAU%20Briefing%20Paper%2012-16%20-%20Uganda%20Shilling%20depreciation%20in%20FY2015-16.%20Can%20a%20re-occurrence%20be%20mitigated.pdf
Bwire, T., Anguyo, F. L., & Opolot, J. (2013). Exchange rate pass-through to domestic prices in Uganda: Evidence from a structural VAR.https://ideas.repec.org/a/spt/stecon/v2y2013i4f2_4_3.html
Daily Monitor. (2026). Shilling touches Shs4,500, weakest in 33 years [23 octobre 2026]. Daily Monitor. https://www.monitor.co.ug/uganda/news/national/shilling-touches-shs4-500-weakest-in-33-years-5643414
Electoral Commission of Uganda. (2026). Appointment of polling dates for the 2026 general elections (revised).https://ec.or.ug/sites/default/files/press/Press%20Release%20Appointment%20of%20Polling%20Dates%20for%202026%20General%20Elections%20%28Revised.7.1.26%29.pdf
fawazahmed0. (2024–2026). Open daily exchange-rate archive (@fawazahmed0/currency-api) [Jeu de données ; relevés quotidiens du 2 mars 2024 au 27 octobre 2026]. Validé par Gestlat ThinkLab par rapport aux moyennes mensuelles officielles. https://github.com/fawazahmed0/exchange-api
Federal Reserve Bank of St. Louis. (s.d.). FRED: DTWEXBGS, FEDFUNDS, DGS10 [Jeu de données]. Obtenu via un miroir GitHub ouvert (macro-financial-indicators). https://fred.stlouisfed.org/
International Monetary Fund. (s.d.). International Financial Statistics: Exchange rates (national currency per SDR and US$ per SDR, period averages) [Jeu de données]. Via le miroir ouvert codeforIATI. https://github.com/codeforIATI/imf-exchangerates
International Monetary Fund. (2024). Uganda: Fifth Review under the Extended Credit Facility (rapport pays n° 24/77). https://imf.org/-/media/Files/Publications/CR/2024/English/1UGAEA2024001.ashx
International Monetary Fund. (2026a). Uganda: 2026 Article IV Consultation (rapport pays n° 26/215). https://www.imf.org/-/media/files/publications/cr/2026/english/1ugaea2026002.pdf
International Monetary Fund. (2026b). Uganda: Selected Issues (rapport pays n° 26/216). https://www.imf.org/-/media/files/publications/cr/2026/english/1ugaea2026003.pdf
Katusiime, L. (2019). Investigating spillover effects between foreign exchange rate volatility and commodity price volatility in Uganda. Economies, 7. https://doaj.org/article/9144fff19c8f403eb25c871e52d5e618
Kemoe, L., Mbohou Mama, M., Mighri, H., & Quayyum, S. (2023). African currencies are under pressure amid higher-for-longer US interest rates. IMF Blog. https://www.imf.org/en/blogs/articles/2023/05/15/african-currencies-are-under-pressure-amid-higher-for-longer-us-interest-rates
Ministry of Finance, Planning and Economic Development. (2016–2026). Performance of the economy [Rapports mensuels ; tableaux de la BoU sur le taux de change, le commerce et l’inflation, de 2016 à septembre 2026]. https://www.finance.go.ug/taxonomy/term/96/feed
Ohemeng, W., Agyapong, E. K., & Ofori-Boateng, K. (2021). Exchange rate and inflation dynamics: Does the month or quarter of the year matter? (Ghana). https://ideas.repec.org/a/spr/snbeco/v1y2021i6d10.1007_s43546-021-00074-5.html
Opolot, J., & Anguyo, F. L. (2007). Exchange rate fundamentals and dynamics in a liberalized foreign exchange market: Evidence from Uganda. Bank of Uganda. https://nru.uncst.go.ug/bitstreams/cd0f39dc-1ac0-4522-baa2-35447ba89504/download
Reuters. (2026). Uganda lifts interest rate to 12% at emergency meeting [14 octobre 2026]. BusinessDay. https://www.businessday.co.za/world/africa/2026-10-14-uganda-lifts-interest-rate-to-12-at-emergency-meeting/
Rio Times. (2026). Uganda shilling at 33-year low.https://www.riotimesonline.com/uganda-shilling-33-year-low-2026/
Uganda Bureau of Statistics. (2026). Consumer Price Index [Tableaux Excel, publications d’août et de septembre 2026]. Obtenu via des dépôts GitHub ouverts et vérifié par rapport aux chiffres officiels. https://www.ubos.org/publications/statistical/
United Nations Conference on Trade and Development. (2026). Trade and development foresights 2026.https://unctad.org/publication/trade-and-development-foresights-2026-global-economy-faces-geopolitical-challenge
US Energy Information Administration, CBOE, S&P Dow Jones Indices, & US Bureau of Labor Statistics. (s.d.). Brent spot (EIA), VIX (CBOE), S&P Dow Jones Indices, CPI (US BLS) [Jeux de données]. Via les paquets de données ouvertes de github.com/datasets. https://github.com/datasets
World Bank. (2026). World Bank commodity price data (The Pink Sheet) [Jeu de données ; mensuel, mis à jour en février 2026]. Obtenu via un miroir GitHub ouvert (forex-centuries). https://www.worldbank.org/en/research/commodity-markets
À propos de Gestlat ThinkLab. Gestlat ThinkLab est un cabinet de conseil en données, en technologie et en recherche qui aide les entreprises, les organisations de développement et les institutions à prendre de meilleures décisions, à améliorer leur efficacité opérationnelle et à assurer une croissance durable grâce aux données et à la technologie.
B.P. 120356 Wakiso, Ouganda · +256 706 107 619 · [email protected] · gestlatthinklab.com · @gestlatthinklab

Auteur
GestLat ThinkLab
Leave a comment
Your email address will not be published. Required fields are marked *