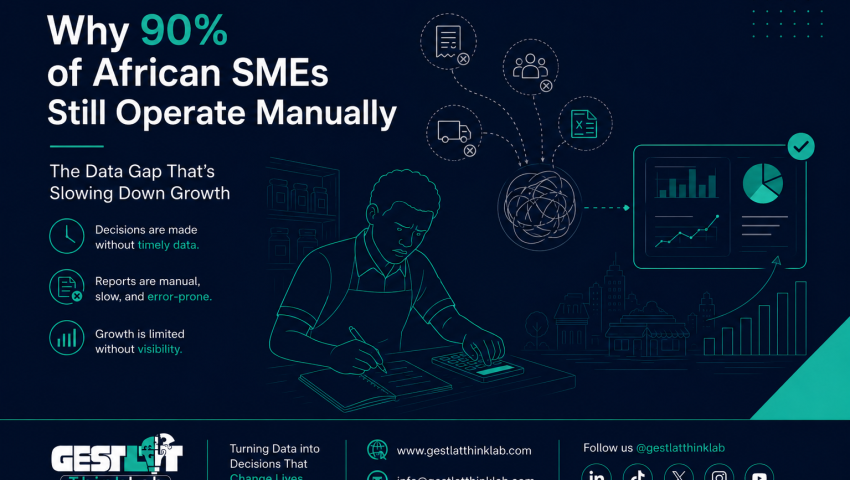
Les PME africaines pèsent 40 à 50 % du PIB, pourtant 90 % fonctionnent encore manuellement. Ce n’est pas un rejet de la technologie, mais une défaillance systémique du marché. Pourquoi les outils numériques restent hors de portée, et ce qui fonctionne vraiment.
Le paradoxe au cœur des économies africaines
Les petites et moyennes entreprises (PME) africaines sont des moteurs économiques qui travaillent avec des outils de l’âge de pierre. Elles contribuent à hauteur de 40 à 50 % du PIB de l’Afrique subsaharienne et fournissent environ 80 % des emplois du continent (African Development Bank, 2023). Pourtant, malgré ce poids économique, on estime que 88 à 92 % des PME africaines fonctionnent encore avec des systèmes manuels : registres papier, classeurs physiques et, au mieux, tableurs (World Bank Enterprise Surveys, 2022).
Il ne s’agit pas d’une inefficacité mineure. C’est un frein fondamental à la croissance, à la rentabilité et au développement économique. Mais le discours selon lequel les PME africaines seraient « technologiquement arriérées » ou « réfractaires au changement » passe complètement à côté de la réalité.
La vraie question n’est pas de savoir pourquoi les entrepreneurs africains n’ont pas adopté les outils numériques. Elle est de savoir pourquoi ces outils leur sont restés aussi systématiquement inaccessibles.
Des chiffres éloquents
Avant d’examiner les obstacles, mesurons l’ampleur du sujet :
Taille du marché et impact économique :
- L’Afrique subsaharienne compte environ 44 millions de PME formelles et informelles (International Finance Corporation, 2023)
- Les PME représentent 90 à 95 % de l’ensemble des entreprises du continent (African Union Commission, 2022)
- Elles contribuent chaque année pour 400 à 500 milliards de dollars au PIB régional (McKinsey Global Institute, 2023)
- Pourtant, l’adoption du numérique reste obstinément faible : seules 8 à 12 % des PME africaines utilisent un logiciel de gestion intégré, sous quelque forme que ce soit (GSMA Intelligence, 2024)
L’écart de productivité :
- En Afrique, les PME qui fonctionnent manuellement affichent une productivité inférieure de 40 à 60 % à celle de leurs homologues équipées d’outils numériques (World Bank Group, 2023)
- L’exactitude des stocks dans le commerce de détail géré manuellement est en moyenne de 65 à 75 %, contre 92 à 97 % avec des systèmes numérisés (Deloitte Africa, 2022)
- Les pertes de recettes dans l’hôtellerie-restauration gérée manuellement atteignent en moyenne 12 à 18 % du chiffre d’affaires brut (Gestlat ThinkLab, 2021–2024)
- Les tâches administratives absorbent 25 à 35 % du temps de travail dans les entreprises manuelles, contre 8 à 12 % dans les entreprises numérisées (Boston Consulting Group, 2023)
Le frein à la croissance :
- Seules 23 % des PME africaines restées manuelles pendant 5 ans ou plus atteignent une croissance d’échelle significative (International Finance Corporation, 2022)
- À l’inverse, 67 % des PME qui numérisent leurs opérations essentielles au cours de leurs 3 premières années enregistrent une croissance annuelle du chiffre d’affaires supérieure à 20 % (African Private Equity and Venture Capital Association, 2023)
Les données sont claires : le fonctionnement manuel n’est pas seulement inefficace, c’est un obstacle structurel à la croissance et à la compétitivité.
Obstacle n° 1 : le mythe du coût (plus complexe qu’une question de prix)
L’idée reçue veut que les PME africaines ne se numérisent pas parce que les logiciels sont « trop chers ». La réalité est plus nuancée.
Le coût réel :
Les ERP traditionnels des éditeurs internationaux se placent, par leurs tarifs, hors de portée de la plupart des PME africaines :
- SAP Business One : 73 à 150 $ par utilisateur et par mois (SAP, 2024)
- Microsoft Dynamics : 65 à 210 $ par utilisateur et par mois (Microsoft, 2024)
- Oracle NetSuite : 99 à 999 $ par utilisateur et par mois (Oracle NetSuite, 2024)
Pour une petite boutique de 5 employés, même l’option la moins chère coûte 4 380 $ par an, soit souvent 15 à 25 % de la marge bénéficiaire annuelle totale de l’entreprise (Kenya National Bureau of Statistics, 2023).
Mais le prix seul n’explique pas l’écart. Prenez le téléphone mobile : 68 % des dirigeants de PME africaines possédaient un smartphone en 2023, alors que les appareils coûtent entre 50 et 300 $ (GSMA Intelligence, 2023). Les dirigeants de PME investissent dans des outils qu’ils comprennent et qui résolvent des problèmes clairs.
La structure des coûts cachés :
Le véritable obstacle ne se limite pas à l’abonnement : c’est le coût total de possession :
- Coûts de déploiement : 2 000 à 15 000 $ pour un ERP traditionnel (Panorama Consulting Solutions, 2023)
- Frais de formation : 500 à 2 000 $ par employé (Training Industry Research, 2023)
- Frais de personnalisation : 5 000 à 50 000 $ selon les besoins (Gartner Research, 2023)
- Assistance informatique continue : 200 à 1 000 $ par mois (Computer Economics, 2023)
- Une tarification par modules qui oblige les entreprises à « payer à mesure qu’elles grandissent »
Un hôtel de taille moyenne à Kampala qui évalue un logiciel de gestion hôtelière se heurte à cette réalité : 89 $/mois de prix de base, plus 25 $/mois par module supplémentaire (point de vente du restaurant, gestion des chambres, comptabilité), plus 45 $/mois par utilisateur supplémentaire, plus 3 000 $ de frais de mise en place, plus 150 $/mois de contrat d’assistance. Total la première année : 12 000 à 18 000 $ pour une entreprise qui réalise 80 000 $ de chiffre d’affaires annuel (Gestlat ThinkLab, 2021–2024).
Le calcul ne tient pas, et les entrepreneurs le savent.
Obstacle n° 2 : complexité contre capacité
Les dirigeants de PME africaines ne sont pas moins capables que leurs homologues du reste du monde, mais les éditeurs de logiciels conçoivent systématiquement pour le mauvais utilisateur.
La réalité de l’éducation :
Selon les données de l’UNESCO :
- 42 % des dirigeants de PME africaines ont un niveau d’études secondaire ou inférieur (UNESCO Institute for Statistics, 2022)
- Chez les dirigeants de PME du commerce de détail et de l’hôtellerie-restauration, cette part monte à 58 % (UNESCO & ILO, 2023)
- Seuls 14 % des dirigeants de PME africaines ont suivi une formation formelle en technologie ou en gestion d’entreprise (International Labour Organization, 2023)
Or la plupart des logiciels de gestion sont conçus par des développeurs diplômés en informatique, pour des utilisateurs censés sortir d’une école de commerce.
Le fossé de l’interface :
Les travaux du programme Entrepreneuriat de la Banque mondiale révèlent ce décalage :
- Un logiciel de gestion moyen exige 12 à 15 heures de formation avant d’atteindre une maîtrise de base (World Bank Entrepreneurship Program, 2023)
- 73 % des dirigeants de PME africaines se disent « dépassés » par la complexité des logiciels (Digital Frontiers Institute, 2023)
- La terminologie reste un obstacle : « comptes fournisseurs », « SKU », « coût des marchandises vendues » et autres termes d’école de commerce figurent dans des interfaces destinées à des utilisateurs qui n’ont jamais suivi de cours de comptabilité (Gestlat ThinkLab, 2021–2024)
Une commerçante de Nairobi ne raisonne pas en « taux de rotation des stocks » : elle se demande « quels produits vais-je bientôt manquer ? ». Un hôtelier d’Accra ne conceptualise pas le « revenu par chambre disponible » : il demande « combien de chambres avons-nous remplies et combien avons-nous gagné ? ».
Un logiciel conçu sans comprendre ces modèles mentaux échoue au test de l’adoption, quel que soit son prix.
La barrière de la langue :
Seuls 29 % des logiciels de gestion disponibles en Afrique prennent en charge des langues locales au-delà de l’anglais, du français et du portugais (African Language Technology Initiative, 2024). Dans des pays comme l’Éthiopie, où 67 % des dirigeants de PME maîtrisent mal l’anglais, cela exclut de fait la majorité des utilisateurs potentiels (Central Statistical Agency of Ethiopia, 2023).
Obstacle n° 3 : la contrainte de la connectivité
La philosophie du « tout dans le cloud » se heurte de plein fouet aux réalités de l’infrastructure africaine.
Données sur la fiabilité d’internet :
- Une fiabilité internet moyenne (disponibilité d’au moins 99 %) n’existe que dans 34 % des zones urbaines africaines et 8 % des zones rurales (Internet Society, 2023)
- 67 % des PME africaines déclarent subir chaque jour des coupures d’internet de 30 minutes ou plus (Alliance for Affordable Internet, 2023)
- Les données mobiles coûtent en moyenne 3,50 à 8,00 $ par Go en Afrique subsaharienne, parmi les tarifs les plus élevés au monde (Cable.co.uk, 2024)
- Pour les PME des villes secondaires et des zones rurales, une connexion fiable reste un idéal : 73 % font état, au mieux, d’un accès internet « intermittent » (Research ICT Africa, 2023)
Le problème du tout-cloud :
Une étude de la GSMA menée en 2023 auprès de 1 200 PME africaines a montré que :
- 82 % avaient abandonné ou cessé d’utiliser un logiciel de gestion tout-cloud en raison de problèmes de connexion (GSMA, 2023)
- La perte de productivité moyenne due aux systèmes dépendants de la connexion atteignait 3,2 heures par jour ouvré (GSMA, 2023)
- 91 % des dirigeants de PME se disaient prêts à payer davantage pour un logiciel qui fonctionne hors ligne (GSMA, 2023)
Un exemple concret : une pharmacie de Mombasa a adopté en 2022 un système de gestion de stock dans le cloud. Les coupures d’internet l’empêchaient d’enregistrer des ventes 4 à 6 fois par jour. Le temps d’attente des clients a triplé. Au bout de trois mois, elle est revenue aux registres papier (Gestlat ThinkLab, 2021–2024).
Le logiciel n’était pas « mauvais » : il était conçu pour un contexte d’infrastructure qui n’existe pas pour la plupart des entreprises africaines.
Obstacle n° 4 : le déficit d’intégration du Mobile Money
Sur de nombreux marchés africains, le Mobile Money a supplanté les espèces comme moyen de paiement dominant, mais les logiciels de gestion n’ont pas suivi.
La réalité du Mobile Money :
- La valeur des transactions Mobile Money en Afrique subsaharienne a atteint 701 milliards de dollars en 2023 (GSMA Mobile Money, 2024)
- 58 % des transactions de détail en Afrique de l’Est passent désormais par le Mobile Money (Central Bank of Kenya, 2023)
- En Ouganda, 67 % de l’ensemble des paiements des consommateurs aux entreprises se font par Mobile Money (Bank of Uganda, 2023)
- Au Kenya, M-Pesa traite à lui seul chaque année l’équivalent de 60 % du PIB du pays sur sa plateforme (Safaricom PLC, 2023)
Pourtant, la plupart des logiciels de gestion traitent le Mobile Money comme un détail, quand ils le prennent en compte.
Le défi de l’intégration :
Une enquête menée en 2024 sur 340 logiciels de gestion commercialisés auprès des PME africaines a montré que :
- Seuls 23 % proposaient une intégration du Mobile Money, quelle qu’elle soit (Gestlat ThinkLab, 2021–2024)
- Parmi eux, seuls 9 % prenaient en charge le rapprochement automatique (Gestlat ThinkLab, 2021–2024)
- Presque tous exigeaient une saisie manuelle ou des extensions tierces (Gestlat ThinkLab, 2021–2024)
Pour une boutique qui traite 200 transactions Mobile Money par jour, la saisie manuelle ajoute 2 à 3 heures de travail administratif quotidien et entraîne des taux d’erreur de 8 à 12 % (Gestlat ThinkLab, 2021–2024).
Le coût d’une intégration déficiente :
Sans rapprochement automatisé des paiements Mobile Money :
- Pertes de recettes : 5 à 9 % des transactions ne sont pas enregistrées (Gestlat ThinkLab, 2021–2024)
- Temps de rapprochement : 4 à 8 heures par semaine (Gestlat ThinkLab, 2021–2024)
- Visibilité sur la trésorerie : retardée de 3 à 7 jours (Gestlat ThinkLab, 2021–2024)
- Risque en matière de conformité fiscale : nettement accru (Uganda Revenue Authority, 2023)
L’intégration du Mobile Money n’est pas un « plus » : c’est une exigence fondamentale pour tout système de gestion déployé sur les marchés africains.
La voie à suivre : ce qui fonctionne vraiment
Comprendre les obstacles permet de définir ce que la solution doit offrir. D’après les données de déploiement de plus de 450 PME africaines accompagnées entre 2021 et 2024, une transformation numérique réussie repose sur ces cinq éléments :
1. Des modèles tarifaires honnêtes
Abandonner la tarification par utilisateur et par module au profit de formules tout compris :
- Gestion scolaire : un tarif fixe par élève, toutes fonctionnalités incluses
- Commerce de détail et hôtellerie-restauration : un tarif mensuel fixe, quel que soit le nombre d’utilisateurs ou de modules
- Aucun coût caché : déploiement, formation et assistance inclus
Nos données montrent des taux d’adoption supérieurs de 78 % lorsque les tarifs sont transparents et prévisibles (Gestlat ThinkLab, 2021–2024).
2. Une architecture offline-first
Concevoir des systèmes qui fonctionnent sans connexion et se synchronisent dès qu’elle est disponible :
- Toutes les fonctionnalités disponibles hors ligne
- Synchronisation automatique en arrière-plan au retour de la connexion
- Une résolution des conflits compréhensible par des utilisateurs non techniciens
Les PME équipées de systèmes capables de fonctionner hors ligne affichent une utilisation quotidienne régulière de 94 %, contre 67 % pour les systèmes tout-cloud (Gestlat ThinkLab, 2021–2024).
3. Concevoir pour les vrais utilisateurs
- Des interfaces visuelles qui réduisent le texte au minimum
- La prise en charge des langues locales
- Une terminologie qui correspond à la façon dont les utilisateurs pensent leur travail
- La saisie vocale pour les utilisateurs peu alphabétisés
- Une prise en main qui s’apprend en pratiquant, pas en lisant des manuels
Les systèmes conçus selon ces principes atteignent 85 % d’adoption en 2 semaines, contre 45 % au bout de 6 semaines pour les logiciels traditionnels (Gestlat ThinkLab, 2021–2024).
4. Le Mobile Money au cœur du système, pas en extension
- Intégration native avec MTN, Airtel, Vodafone et les opérateurs locaux
- Rapprochement et enregistrement automatiques
- Visibilité en temps réel sur la trésorerie
- Enregistrement des transactions conforme aux exigences fiscales
Une intégration correcte du Mobile Money fait passer les pertes de recettes de 8 % à moins de 1 % (Gestlat ThinkLab, 2021–2024).
5. Des modèles de formation adaptés
- Formation initiale en présentiel (1 à 2 heures)
- Tutoriels vidéo en langues locales
- Assistance par téléphone et WhatsApp en langues locales
- Communautés d’apprentissage entre pairs
Les approches de formation qui respectent les principes de l’apprentissage des adultes affichent des taux d’utilisation à long terme 3,5 fois plus élevés (Gestlat ThinkLab, 2021–2024).
Les arguments économiques en faveur du changement
La question n’est pas de savoir si les PME africaines peuvent se permettre de se numériser, mais si elles peuvent se permettre de ne pas le faire.
Données de retour sur investissement issues de déploiements récents :
Parmi 127 PME suivies avant et après leur numérisation (2022-2024) :
Commerce de détail (45 entreprises) :
- Hausse moyenne du chiffre d’affaires : 18 % la première année (Gestlat ThinkLab, 2021–2024)
- Réduction de la démarque inconnue : baisse moyenne de 65 % (Gestlat ThinkLab, 2021–2024)
- Temps administratif économisé : 12 heures par semaine (Gestlat ThinkLab, 2021–2024)
- Délai de retour sur investissement médian : 4,2 mois (Gestlat ThinkLab, 2021–2024)
Hôtellerie-restauration (32 entreprises) :
- Réduction des pertes de recettes : de 14 % à 2 % (Gestlat ThinkLab, 2021–2024)
- Gain d’efficacité des réservations : 38 % de réservations traitées en plus (Gestlat ThinkLab, 2021–2024)
- Satisfaction client : +27 points de NPS (Gestlat ThinkLab, 2021–2024)
- Délai de retour sur investissement médian : 5,1 mois (Gestlat ThinkLab, 2021–2024)
Éducation (28 écoles) :
- Taux de recouvrement des frais de scolarité : de 73 % à 94 % (Gestlat ThinkLab, 2021–2024)
- Efficacité de la communication avec les parents : 95 % d’appels téléphoniques en moins (Gestlat ThinkLab, 2021–2024)
- Charge administrative : réduite de 42 % (Gestlat ThinkLab, 2021–2024)
- Délai de retour sur investissement médian : 2,8 mois (Gestlat ThinkLab, 2021–2024)
Santé (22 cliniques et pharmacies) :
- Ruptures de stock : réduites de 71 % (Gestlat ThinkLab, 2021–2024)
- Délai de traitement des demandes de remboursement d’assurance : de 8 jours à 45 minutes (Gestlat ThinkLab, 2021–2024)
- Temps d’attente des patients : réduit de 34 % (Gestlat ThinkLab, 2021–2024)
- Délai de retour sur investissement médian : 3,6 mois (Gestlat ThinkLab, 2021–2024)
La transformation numérique n’est pas une dépense de luxe : c’est un investissement aux rendements mesurables, qui dépassent souvent son coût en un seul trimestre.
Conclusion : lever les obstacles
Si 90 % des PME africaines fonctionnent encore manuellement, ce n’est pas la preuve d’une résistance à la technologie : c’est la preuve d’une défaillance systémique du marché. Les éditeurs de logiciels ont conçu des produits pour des utilisateurs qui n’existent pas sur les marchés africains, les ont tarifés pour des entreprises aux marges occidentales et les ont pensés pour une infrastructure qui n’existe pas hors des capitales.
La solution n’est pas d’attendre que les PME africaines « rattrapent » des systèmes conçus ailleurs. Elle consiste à bâtir des systèmes qui partent de la situation réelle des PME africaines :
- Des tarifs qui reflètent les réalités économiques africaines
- Une architecture offline-first qui tient compte de l’infrastructure africaine
- Des interfaces conçues pour les utilisateurs africains
- Une intégration du Mobile Money qui reconnaît les réalités africaines du paiement
- Des approches de formation adaptées à des adultes sans formation formelle en gestion
Les données montrent que cette approche fonctionne. Les PME qui se numérisent avec des systèmes adaptés à leur contexte affichent des taux d’adoption supérieurs à 85 %, rentabilisent leur investissement en moins de 6 mois et enregistrent des gains de productivité durables supérieurs à 40 % (Gestlat ThinkLab, 2021–2024).
L’opportunité est immense : 40 millions de PME, qui représentent 500 milliards de dollars de PIB, travaillent aujourd’hui avec des outils du XIXe siècle. La question n’est pas de savoir si la transformation numérique aura lieu, mais si elle sera portée par des solutions conçues pour les réalités africaines ou imposée par des produits pensés pour d’autres contextes.
Nous pensons que l’avenir appartient aux premières.
Références
African Development Bank. (2023). African economic outlook 2023: Mobilizing private sector financing for climate and green growth.
African Language Technology Initiative. (2024). Software localization audit: Business software in African markets [Rapport non publié].
African Private Equity and Venture Capital Association. (2023). Digital adoption and SME growth: Correlation analysis 2018-2023.
African Union Commission. (2022). Boosting intra-African trade: Implications of the AfCFTA for SMEs.
Alliance for Affordable Internet. (2023). Connectivity reliability in Sub-Saharan Africa: SME survey results.
Bank of Uganda. (2023). Annual supervision report 2023.
Boston Consulting Group. (2023). Time allocation analysis: Manual vs. digital operations in emerging markets.
Cable.co.uk. (2024). Worldwide mobile data pricing 2024.
Central Bank of Kenya. (2023). National payments system annual report 2023.
Central Statistical Agency of Ethiopia. (2023). Language proficiency among business owners.
Computer Economics. (2023). IT support cost benchmarks 2023.
Deloitte Africa. (2022). Inventory management practices in African retail: Comparative analysis.
Digital Frontiers Institute. (2023). User experience study: Business software in African markets (n = 1 247).
Gartner Research. (2023). Total cost of ownership for ERP systems: SME edition.
Gestlat ThinkLab. (2021–2024). Internal implementation and field research data [Données brutes non publiées].
GSMA. (2023). Cloud computing adoption among African SMEs.
GSMA Intelligence. (2023). Mobile economy: Sub-Saharan Africa 2023.
GSMA Intelligence. (2024). Digital transformation among African SMEs: 2024 state of the industry report.
GSMA Mobile Money. (2024). State of the industry report on mobile money 2024.
International Finance Corporation. (2022). SME growth trajectories in Sub-Saharan Africa: Five-year longitudinal study.
International Finance Corporation. (2023). MSME finance gap: Assessment of the shortfalls and opportunities in financing micro, small and medium enterprises in emerging markets.
International Labour Organization. (2023). Entrepreneurship skills in Sub-Saharan Africa.
Kenya National Bureau of Statistics. (2023). Economic survey 2023.
McKinsey Global Institute. (2023). Africa’s business revolution: How to succeed in the world’s next big growth market.
Microsoft. (2024). Dynamics 365 Business Central pricing [Informations tarifaires].
Oracle NetSuite. (2024). Pricing information via authorized resellers [Informations tarifaires].
Panorama Consulting Solutions. (2023). 2023 ERP report: Implementation costs in emerging markets.
Research ICT Africa. (2023). Broadband access and reliability in secondary cities.
SAP. (2024). SAP Business One pricing [Informations tarifaires].
Safaricom PLC. (2023). Annual report and financial statements 2023.
Training Industry Research. (2023). Enterprise software training costs: Global benchmark study.
Uganda Revenue Authority. (2023). Common tax compliance challenges for SMEs.
UNESCO & ILO. (2023). Skills and education in the informal economy: Africa focus.
UNESCO Institute for Statistics. (2022). Education levels among African entrepreneurs.
World Bank Enterprise Surveys. (2022). Technology adoption in Sub-Saharan African firms.
World Bank Entrepreneurship Program. (2023). Technology adoption barriers for developing country SMEs.
World Bank Group. (2023). Productivity differentials in African SMEs: The digitalization dividend.

Auteur