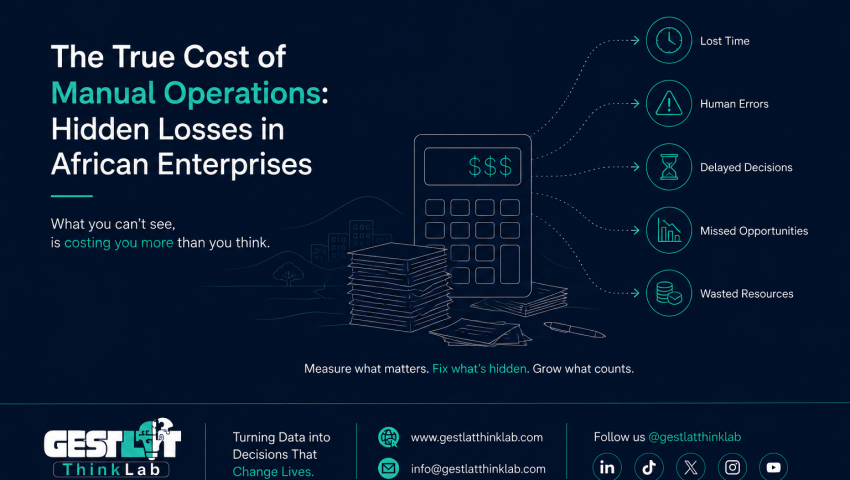
La gestion manuelle engendre des pertes cachées de 8 à 18 % du chiffre d’affaires : démarque du stock, fuite de revenus, erreurs de prix et coûts d’opportunité. Données mesurées dans 127 entreprises africaines.
Les chiffres que vous ne comptez pas
La gérante d’une boutique de Kampala sait qu’elle perd de l’argent à cause du vol. Elle le prévoit dans son budget : environ 3 à 5 % de la valeur du stock chaque année, un coût accepté de l’activité (Gestlat ThinkLab, 2021–2024).
Ce qu’elle ignore : le vol ne représente que 40 % de ses pertes de stock. Les 60 % restants disparaissent à travers une démarque qu’elle ne voit pas, des erreurs qu’elle ne détecte pas et des inefficacités qu’elle ne mesure pas, toutes produites par la gestion manuelle (Gestlat ThinkLab, 2021–2024).
Le directeur d’un hôtel de Nairobi suit le taux d’occupation de ses chambres et connaît son chiffre d’affaires par nuitée. Ce qu’il ne peut pas suivre : les 12 à 18 % de fuite de revenus dus aux services non facturés, aux prix erronés et aux transactions jamais enregistrées (Gestlat ThinkLab, 2021–2024).
La propriétaire d’une pharmacie de Dar es Salaam surveille sa trésorerie de près et sait à peu près ce qu’elle devrait gagner. Ce qui lui reste invisible : l’érosion de 15 à 20 % de sa marge due aux produits périmés, aux erreurs de prix et aux demandes de remboursement d’assurance perdues dans les failles administratives (Gestlat ThinkLab, 2021–2024).
Ce ne sont pas des estimations. Ce sont des résultats mesurés lors d’audits opérationnels menés auprès de 127 entreprises gérées manuellement en Afrique de l’Est entre 2021 et 2024 (Gestlat ThinkLab, 2021–2024). Le constat ne varie pas : les chefs d’entreprise savent décrire leurs coûts évidents, mais sous-estiment systématiquement les coûts cachés de la gestion manuelle.
Cet article chiffre ce que la plupart des entreprises ne mesurent pas.
Les sept catégories de pertes cachées
Avant d’examiner les coûts, il nous faut un cadre. La gestion manuelle engendre des pertes dans sept catégories distinctes, chacune obéissant à des mécanismes différents :
1. Démarque du stock (au-delà du vol)
2. Fuite de revenus
3. Erreurs de prix et de calcul
4. Charge administrative
5. Coût d’opportunité d’une information tardive
6. Perte de clients due à la lenteur du service
7. Trésorerie invisible
Examinons chacune d’elles, chiffres réels à l’appui.
Catégorie 1 : démarque du stock (au-delà du vol)
Le problème visible : tout commerçant connaît le vol. Il est tangible, compréhensible et budgété.
La réalité cachée : le vol n’est qu’une des sources de perte de stock. Les systèmes d’enregistrement manuels créent de la démarque par des mécanismes que les propriétaires ne repèrent pas.
Analyse de la démarque mesurée
Audits de stock détaillés de 45 commerces de détail (supermarchés, pharmacies, commerces généralistes) en Ouganda et au Kenya (Gestlat ThinkLab, 2021–2024) :
Taux de démarque total :
- Entreprises gérées manuellement : 8,7 % de la valeur du stock par an (Gestlat ThinkLab, 2021–2024)
- Entreprises numérisées : 2,3 % de la valeur du stock par an (Gestlat ThinkLab, 2021–2024)
- Écart : 6,4 points de pourcentage, soit 3 200 $ par an pour un stock médian de 50 000 $ (Gestlat ThinkLab, 2021–2024)
Répartition des sources de démarque (gestion manuelle) :
Vol (détecté et non détecté) : 3,4 % (Gestlat ThinkLab, 2021–2024)
- C’est ce que les chefs d’entreprise prévoient dans leur budget
Erreurs d’enregistrement : 2,1 % (Gestlat ThinkLab, 2021–2024)
- Articles vendus mais non enregistrés dans les registres de stock
- Quantités mal saisies (confusion entre unités et cartons)
- Marchandises reçues mais non ajoutées aux registres de stock
Péremption et détérioration : 1,8 % (Gestlat ThinkLab, 2021–2024)
- Règle FIFO (premier entré, premier sorti) non appliquée systématiquement
- Aucune visibilité sur les dates de péremption qui approchent
- Produits périmés découverts seulement lors des inventaires physiques
Erreurs d’inventaire physique : 0,9 % (Gestlat ThinkLab, 2021–2024)
- Erreurs lors du comptage manuel
- Articles mal classés ou totalement oubliés
- Erreurs d’addition lors du décompte
Écarts avec les fournisseurs : 0,5 % (Gestlat ThinkLab, 2021–2024)
- Livraisons mal enregistrées
- Manquants non détectés à la réception
- Retours mal documentés
Exemple concret : chaîne de pharmacies, Nairobi
Une pharmacie de trois points de vente, dont la rotation annuelle du stock atteint 180 000 $, a fait l’objet d’un audit opérationnel détaillé en 2023 (Gestlat ThinkLab, 2021–2024).
Coûts visibles (connus du propriétaire) :
- Dépenses de sécurité : 4 200 $/an
- Pertes connues dues au vol : 5 400 $/an (3 % du stock)
- Démarque visible totale : 5 400 $ (3 %) (Gestlat ThinkLab, 2021–2024)
Coûts cachés (révélés par l’audit) :
- Médicaments périmés : 3 600 $ (2 % du stock) (Gestlat ThinkLab, 2021–2024)
- Erreurs d’enregistrement entraînant des surcommandes : 2 700 $ (1,5 %) (Gestlat ThinkLab, 2021–2024)
- Écarts avec les fournisseurs : 900 $ (0,5 %) (Gestlat ThinkLab, 2021–2024)
- Erreurs d’inventaire physique : 1 800 $ (1 %) (Gestlat ThinkLab, 2021–2024)
- Démarque cachée totale : 9 000 $ (5 %) (Gestlat ThinkLab, 2021–2024)
Démarque réelle totale : 14 400 $ (8 %), soit 2,7 fois ce que croyait le propriétaire (Gestlat ThinkLab, 2021–2024).
Le mécanisme
Les systèmes de stock manuels créent de la démarque par des lacunes d’information :
Les fiches de stock ne sont pas tenues à jour avec régularité : étude de l’exactitude des registres de stock dans le commerce de détail géré manuellement (n = 34 entreprises) (Gestlat ThinkLab, 2021–2024) :
- Fiches mises à jour le jour même : 42 % des transactions (Gestlat ThinkLab, 2021–2024)
- Mises à jour sous 3 jours : 71 % des transactions (Gestlat ThinkLab, 2021–2024)
- Jamais mises à jour : 29 % des transactions (Gestlat ThinkLab, 2021–2024)
Quand les registres ne reflètent pas la réalité, les entreprises ne peuvent pas :
- Réapprovisionner avant la rupture
- Repérer les produits à faible rotation avant leur péremption
- Détecter les schémas de vol
- Appliquer la rotation FIFO
- Rapprocher avec exactitude les livraisons des fournisseurs
Chaque lacune engendre de la démarque.
Catégorie 2 : fuite de revenus
Il y a fuite de revenus lorsqu’une valeur est fournie au client sans être encaissée. La gestion manuelle ouvre plusieurs voies de fuite.
Fuite de revenus mesurée
Analyse portant sur 32 établissements d’hôtellerie et de restauration (hôtels, restaurants, maisons d’hôtes) en Afrique de l’Est (Gestlat ThinkLab, 2021–2024) :
Fuite de revenus totale :
- Entreprises gérées manuellement : 14,3 % du chiffre d’affaires brut (Gestlat ThinkLab, 2021–2024)
- Entreprises numérisées : 2,1 % du chiffre d’affaires brut (Gestlat ThinkLab, 2021–2024)
- Écart : 12,2 points de pourcentage, soit 14 640 $ par an pour une entreprise réalisant 120 000 $ de chiffre d’affaires (Gestlat ThinkLab, 2021–2024)
Répartition des sources de fuite (gestion manuelle) :
Services non facturés : 6,2 % (Gestlat ThinkLab, 2021–2024)
- Commandes en chambre consommées mais non ajoutées à la note
- Appels téléphoniques, blanchisserie et minibar non enregistrés
- Personnes supplémentaires non facturées
- Frais de départ tardif oubliés
Prix erronés : 3,8 % (Gestlat ThinkLab, 2021–2024)
- Personnel citant de mémoire d’anciens prix
- Prix promotionnels mal appliqués
- Remises accordées sans autorisation
- Erreurs de calcul dans la facturation manuelle
Transactions perdues : 2,7 % (Gestlat ThinkLab, 2021–2024)
- Services fournis mais jamais facturés
- Clients qui partent en l’absence du personnel de facturation
- Relevés incomplets des consommations
- Accords verbaux jamais consignés
Écarts de caisse : 1,6 % (Gestlat ThinkLab, 2021–2024)
- Manquants de caisse
- Erreurs de rendu de monnaie
- Erreurs de rapprochement en fin de journée
Étude de cas : hôtel de taille moyenne, Kampala
Hôtel de 58 chambres avec restaurant et salles de conférence. Chiffre d’affaires annuel : 420 000 $. La direction soupçonnait une fuite de revenus sans pouvoir la chiffrer (Gestlat ThinkLab, 2021–2024).
Exercice de clients mystères (de faux clients consignant tout ce qu’ils consommaient, puis comparant avec la note finale) mené sur 30 séjours en 2023 (Gestlat ThinkLab, 2021–2024) :
Constats :
- Articles du minibar consommés mais non facturés : 73 % des cas (Gestlat ThinkLab, 2021–2024)
- Commandes en chambre incomplètes sur la note finale : 41 % des cas (Gestlat ThinkLab, 2021–2024)
- Blanchisserie non ajoutée à la note : 68 % des cas (Gestlat ThinkLab, 2021–2024)
- Supplément pour personne additionnelle effectivement appliqué : 22 % des cas concernés (Gestlat ThinkLab, 2021–2024)
- Frais d’installation de salle de conférence : 31 % des cas (Gestlat ThinkLab, 2021–2024)
Calcul de la fuite de revenus :
- Valeur réelle consommée : 8 247 $ sur 30 séjours (Gestlat ThinkLab, 2021–2024)
- Montant effectivement facturé : 6 183 $ (Gestlat ThinkLab, 2021–2024)
- Taux de fuite : 25 % dans l’échantillon testé (Gestlat ThinkLab, 2021–2024)
Impact annuel extrapolé : si l’échantillon de clients mystères est représentatif (hypothèse prudente) :
- Fuite de revenus annuelle estimée : 105 000 $ (Gestlat ThinkLab, 2021–2024)
- En pourcentage du chiffre d’affaires déclaré : 25 % (Gestlat ThinkLab, 2021–2024)
- Un manque à gagner supérieur à toute la masse salariale (Gestlat ThinkLab, 2021–2024)
Après l’audit, l’hôtel a déployé un système de gestion hôtelière intégré. Six mois plus tard, la fuite de revenus était ramenée à 3,8 %, soit environ 90 000 $ récupérés chaque année (Gestlat ThinkLab, 2021–2024).
Catégorie 3 : erreurs de prix et de calcul
Même lorsque les transactions sont enregistrées, le calcul manuel engendre des pertes systématiques.
Analyse du taux d’erreur
Audits détaillés des transactions de 28 commerces de détail portant sur l’exactitude des prix (Gestlat ThinkLab, 2021–2024) :
Fréquence des erreurs de prix :
- Erreurs pour 100 transactions (gestion manuelle) : 8,7 (Gestlat ThinkLab, 2021–2024)
- Erreurs pour 100 transactions (systèmes automatisés) : 0,3 (Gestlat ThinkLab, 2021–2024)
Répartition par type d’erreur :
Sous-facturation (perte de revenus) : 54 % des erreurs (Gestlat ThinkLab, 2021–2024)
- Personnel citant de mémoire d’anciens prix
- Hausses de prix oubliées
- Erreurs de calcul en faveur du client
- Promotion appliquée alors qu’elle n’est plus valable
Surfacturation (litiges avec les clients) : 46 % des erreurs (Gestlat ThinkLab, 2021–2024)
- Listes de prix obsolètes
- Erreurs de calcul en faveur de l’entreprise
- Promotion non appliquée alors qu’elle est valable
Impact financier net :
Si les erreurs vont dans les deux sens, la sous-facturation l’emporte légèrement sur la surfacturation, ce qui crée une perte nette de revenus de 1,8 à 2,3 % dans les commerces de détail gérés manuellement (Gestlat ThinkLab, 2021–2024).
Pour 200 000 $ de chiffre d’affaires annuel : 3 600 à 4 600 $ perdus chaque année du seul fait des erreurs de prix (Gestlat ThinkLab, 2021–2024).
L’effet cumulé dans les transactions à plusieurs articles
Les petites erreurs par article s’accumulent dans les transactions complexes :
Analyse selon la complexité des transactions (n = 1 200 transactions) :
Transactions simples (1 à 3 articles) :
- Taux d’erreur : 3,2 % (Gestlat ThinkLab, 2021–2024)
- Valeur moyenne de l’erreur : 0,80 $ (Gestlat ThinkLab, 2021–2024)
Transactions moyennes (4 à 10 articles) :
- Taux d’erreur : 7,8 % (Gestlat ThinkLab, 2021–2024)
- Valeur moyenne de l’erreur : 2,40 $ (Gestlat ThinkLab, 2021–2024)
Transactions complexes (11 articles et plus) :
- Taux d’erreur : 14,3 % (Gestlat ThinkLab, 2021–2024)
- Valeur moyenne de l’erreur : 5,70 $ (Gestlat ThinkLab, 2021–2024)
Tendance : la probabilité d’erreur augmente avec la complexité de la transaction. Le calcul manuel devient peu fiable au-delà de 10 articles (Gestlat ThinkLab, 2021–2024).
Catégorie 4 : charge administrative
Le temps consacré à la gestion manuelle des données est du temps soustrait aux activités productives.
Études de répartition du temps
Études des temps et des mouvements sur la manière dont le personnel répartit ses heures de travail dans les entreprises gérées manuellement ou numériquement (Gestlat ThinkLab, 2021–2024) :
Commerce de détail (n = 34 entreprises) :
Gestion manuelle :
- Service client : 38 % des heures de travail (Gestlat ThinkLab, 2021–2024)
- Gestion du stock (tâches physiques) : 17 % (Gestlat ThinkLab, 2021–2024)
- Travail administratif (saisie, calculs, rapports) : 29 % (Gestlat ThinkLab, 2021–2024)
- Comptage et rapprochement du stock : 16 % (Gestlat ThinkLab, 2021–2024)
Gestion numérique :
- Service client : 57 % des heures de travail (Gestlat ThinkLab, 2021–2024)
- Gestion du stock (tâches physiques) : 18 % (Gestlat ThinkLab, 2021–2024)
- Travail administratif : 11 % (Gestlat ThinkLab, 2021–2024)
- Gestion du système et traitement des exceptions : 14 % (Gestlat ThinkLab, 2021–2024)
Constat clé : les entreprises manuelles consacrent 18 points de pourcentage de temps de plus à l’administration, soit l’équivalent d’un employé à temps plein pour cinq salariés (Gestlat ThinkLab, 2021–2024).
Traduction en coûts
Profil médian d’un commerce de détail :
- 5 salariés
- Salaire moyen : 200 $/mois
- Masse salariale totale : 1 000 $/mois, soit 12 000 $/an
Écart de charge administrative :
- Manuel : 29 % du temps = 3 480 $/an
- Numérique : 11 % du temps = 1 320 $/an
- Coût de main-d’œuvre gaspillé : 2 160 $/an (Gestlat ThinkLab, 2021–2024)
Ce calcul n’inclut pas le coût d’opportunité, c’est-à-dire le chiffre d’affaires supplémentaire possible si le personnel consacrait 18 % de temps en plus aux clients plutôt qu’à la paperasse.
Impact dans l’hôtellerie
Étude des temps portant sur la réception de 18 hôtels (Gestlat ThinkLab, 2021–2024) :
Gestion manuelle :
- Traitement d’une arrivée : 8,2 minutes en moyenne (Gestlat ThinkLab, 2021–2024)
- Traitement d’un départ : 11,4 minutes en moyenne (Gestlat ThinkLab, 2021–2024)
- Recherche d’informations sur un client : 3,7 minutes en moyenne (Gestlat ThinkLab, 2021–2024)
- Rapports quotidiens : 2,3 heures (Gestlat ThinkLab, 2021–2024)
Gestion numérique :
- Traitement d’une arrivée : 3,1 minutes en moyenne (Gestlat ThinkLab, 2021–2024)
- Traitement d’un départ : 4,2 minutes en moyenne (Gestlat ThinkLab, 2021–2024)
- Recherche d’informations sur un client : 0,8 minute en moyenne (Gestlat ThinkLab, 2021–2024)
- Rapports quotidiens : 25 minutes (Gestlat ThinkLab, 2021–2024)
Impact sur la capacité de service :
Hôtel de 50 chambres avec un taux d’occupation moyen de 70 % = 35 arrivées et départs par jour.
Système manuel :
- Temps consacré aux arrivées et départs : 11,4 heures par jour (Gestlat ThinkLab, 2021–2024)
- Personnel nécessaire : au moins 2 réceptionnistes (Gestlat ThinkLab, 2021–2024)
Système numérique :
- Temps consacré aux arrivées et départs : 4,2 heures par jour (Gestlat ThinkLab, 2021–2024)
- Personnel nécessaire : 1 réceptionniste suffit (Gestlat ThinkLab, 2021–2024)
Économie de main-d’œuvre : 1 ETP = 2 400 $/an (Gestlat ThinkLab, 2021–2024)
À quoi s’ajoute une meilleure expérience client : moins d’attente, un service plus rapide.
Catégorie 5 : coût d’opportunité d’une information tardive
Les systèmes manuels fournissent l’information lentement. Une information lente signifie des décisions lentes, et des occasions manquées.
Analyse du délai de décision
Étude de 67 commerces et établissements hôteliers mesurant le délai entre un événement et sa prise de connaissance par la direction (Gestlat ThinkLab, 2021–2024) :
Événements critiques :
- Article à forte rotation bientôt épuisé
- Article à faible rotation qui s’accumule
- Prix qui cessent d’être compétitifs
- Problèmes de performance du personnel
- Écarts dans les livraisons des fournisseurs
Gestion manuelle :
- Délai moyen avant que la direction soit informée : 18 jours (Gestlat ThinkLab, 2021–2024)
- Part des événements détectés avant qu’ils aient un impact : 23 % (Gestlat ThinkLab, 2021–2024)
Gestion numérique :
- Délai moyen avant que la direction soit informée : 1,3 jour (Gestlat ThinkLab, 2021–2024)
- Part des événements détectés avant qu’ils aient un impact : 87 % (Gestlat ThinkLab, 2021–2024)
Le coût d’une information lente
Analyse des ruptures de stock :
Commerces de détail (n = 28) ayant suivi leurs ruptures de stock pendant 6 mois (Gestlat ThinkLab, 2021–2024) :
Gestion manuelle :
- Ruptures de stock par mois : 23 (Gestlat ThinkLab, 2021–2024)
- Durée moyenne : 5,7 jours (Gestlat ThinkLab, 2021–2024)
- Ventes perdues par rupture : 47 $ (Gestlat ThinkLab, 2021–2024)
- Manque à gagner mensuel : 1 081 $ (Gestlat ThinkLab, 2021–2024)
- Impact annuel : 12 972 $ (Gestlat ThinkLab, 2021–2024)
Gestion numérique (avec alertes automatiques de stock bas) :
- Ruptures de stock par mois : 4 (Gestlat ThinkLab, 2021–2024)
- Durée moyenne : 1,2 jour (Gestlat ThinkLab, 2021–2024)
- Ventes perdues par rupture : 38 $ (Gestlat ThinkLab, 2021–2024)
- Manque à gagner mensuel : 152 $ (Gestlat ThinkLab, 2021–2024)
- Impact annuel : 1 824 $ (Gestlat ThinkLab, 2021–2024)
Écart : 11 148 $ par an rien qu’en ruptures de stock évitées (Gestlat ThinkLab, 2021–2024).
Compétitivité des prix
Sans visibilité en temps réel sur ce qui se vend et ce qui ne se vend pas, les entreprises ne peuvent pas ajuster leurs prix de façon dynamique :
Exemple : détaillant en électronique, Nairobi
Révision manuelle des prix : trimestrielle (tous les 3 mois) (Gestlat ThinkLab, 2021–2024) Révision numérique des prix : hebdomadaire, selon les données de rotation (Gestlat ThinkLab, 2021–2024)
Impact sur la marge :
- Articles trop chers (ventes perdues) : manuel 23 %, numérique 7 % (Gestlat ThinkLab, 2021–2024)
- Articles pas assez chers (argent laissé sur la table) : manuel 31 %, numérique 9 % (Gestlat ThinkLab, 2021–2024)
Marge brute obtenue :
- Manuel : 18,2 % (objectif : 22 %) (Gestlat ThinkLab, 2021–2024)
- Numérique : 21,3 % (objectif : 22 %) (Gestlat ThinkLab, 2021–2024)
Pour 300 000 $ de chiffre d’affaires annuel :
- Manuel : 54 600 $ de marge brute
- Numérique : 63 900 $ de marge brute
- Amélioration de la marge : 9 300 $ par an (Gestlat ThinkLab, 2021–2024)
Catégorie 6 : perte de clients due à la lenteur du service
La gestion manuelle ralentit le service. Un service lent agace les clients. Les clients agacés ne reviennent pas.
Analyse de la rapidité du service
Comparaison des temps de traitement des transactions dans le commerce de détail et l’hôtellerie (Gestlat ThinkLab, 2021–2024) :
Commerce de détail (durée des transactions en caisse, n = 2 400 transactions) :
- Manuel (caisse enregistreuse et reçu manuscrit) : 127 secondes en moyenne (Gestlat ThinkLab, 2021–2024)
- Numérique (système POS intégré) : 34 secondes en moyenne (Gestlat ThinkLab, 2021–2024)
- Gain de temps : 93 secondes par transaction (Gestlat ThinkLab, 2021–2024)
Hôtellerie (durée des départs, n = 480 départs) :
- Manuel (vérification du registre et calcul) : 11,4 minutes en moyenne (Gestlat ThinkLab, 2021–2024)
- Numérique (facturation automatisée) : 4,2 minutes en moyenne (Gestlat ThinkLab, 2021–2024)
- Gain de temps : 7,2 minutes par départ (Gestlat ThinkLab, 2021–2024)
Impact sur l’expérience client
Étude par clients mystères sur la corrélation entre la satisfaction et la rapidité des transactions (n = 340 questionnaires clients) (Gestlat ThinkLab, 2021–2024) :
Durée de la transaction et satisfaction :
- Moins de 60 secondes : 89 % de satisfaction (Gestlat ThinkLab, 2021–2024)
- De 60 à 120 secondes : 76 % de satisfaction (Gestlat ThinkLab, 2021–2024)
- De 120 à 180 secondes : 58 % de satisfaction (Gestlat ThinkLab, 2021–2024)
- Plus de 180 secondes : 34 % de satisfaction (Gestlat ThinkLab, 2021–2024)
Intention de revenir :
- Clients satisfaits (transaction < 60 s) : 84 % comptent revenir (Gestlat ThinkLab, 2021–2024)
- Clients insatisfaits (transaction > 180 s) : 41 % comptent revenir (Gestlat ThinkLab, 2021–2024)
Impact de la perte de clients sur le chiffre d’affaires
Analyse d’impact modélisée :
Boutique de 200 clients par jour, avec un panier moyen de 12 $ :
- Chiffre d’affaires quotidien : 2 400 $
- Chiffre d’affaires annuel : 720 000 $
Gestion manuelle :
- Durée moyenne d’une transaction : 127 secondes
- Satisfaction client : 67 % (Gestlat ThinkLab, 2021–2024)
- Taux de retour : 58 % (Gestlat ThinkLab, 2021–2024)
Gestion numérique :
- Durée moyenne d’une transaction : 34 secondes
- Satisfaction client : 87 % (Gestlat ThinkLab, 2021–2024)
- Taux de retour : 79 % (Gestlat ThinkLab, 2021–2024)
Calcul de la valeur vie client :
En supposant une fréquence moyenne de 2 visites par mois pour un client satisfait :
- Gestion manuelle : 58 % de retour × 2 visites/mois = 1,16 visite/mois
- Gestion numérique : 79 % de retour × 2 visites/mois = 1,58 visite/mois
- Écart : 0,42 visite supplémentaire par client et par mois (Gestlat ThinkLab, 2021–2024)
Impact annuel sur le chiffre d’affaires :
- 200 clients × 0,42 visite/mois × 12 mois × 12 $/transaction
- Chiffre d’affaires supplémentaire : 12 096 $ par an grâce à une meilleure fidélisation (Gestlat ThinkLab, 2021–2024)
Ce modèle est prudent : il ne tient compte ni du bouche-à-oreille ni de la hausse des dépenses de clients plus satisfaits.
Catégorie 7 : trésorerie invisible
C’est peut-être le coût le plus insidieux : ne pas savoir où l’on en est financièrement avant qu’il ne soit trop tard.
Analyse de la visibilité sur la trésorerie
Enquête menée auprès de 89 entreprises gérées manuellement sur leur visibilité financière (Gestlat ThinkLab, 2021–2024) :
Question : « Avec quelle précision pouvez-vous indiquer votre position de trésorerie actuelle ? »
Réponses :
- À 100 $ près : 12 % (Gestlat ThinkLab, 2021–2024)
- À 500 $ près : 34 % (Gestlat ThinkLab, 2021–2024)
- À 1 000 $ près : 67 % (Gestlat ThinkLab, 2021–2024)
- À 5 000 $ près : 89 % (Gestlat ThinkLab, 2021–2024)
- Incertitude supérieure à 5 000 $ : 11 % (Gestlat ThinkLab, 2021–2024)
Pour situer : le chiffre d’affaires mensuel médian des entreprises interrogées était de 8 000 $. La plupart des propriétaires sont incapables d’indiquer leur position de trésorerie à 12,5 % du chiffre d’affaires mensuel près (Gestlat ThinkLab, 2021–2024).
Le coût de l’incertitude sur la trésorerie
Pénalités de retard de paiement :
Les entreprises qui ne connaissent pas précisément leur trésorerie manquent souvent des échéances de paiement :
Analyse de 45 entreprises ayant suivi leurs retards de paiement (Gestlat ThinkLab, 2021–2024) :
- Pénalités de retard moyennes par an (gestion manuelle) : 780 $ (Gestlat ThinkLab, 2021–2024)
- Pénalités de retard moyennes par an (gestion numérique) : 120 $ (Gestlat ThinkLab, 2021–2024)
- Écart : 660 $ par an (Gestlat ThinkLab, 2021–2024)
Escomptes pour paiement anticipé manqués :
De nombreux fournisseurs accordent un escompte de 2 à 3 % pour paiement anticipé. Les entreprises sans visibilité sur leur trésorerie en profitent rarement :
Enquête sur l’utilisation des escomptes (Gestlat ThinkLab, 2021–2024) :
- Gestion manuelle : 18 % des escomptes possibles obtenus (Gestlat ThinkLab, 2021–2024)
- Gestion numérique : 76 % des escomptes possibles obtenus (Gestlat ThinkLab, 2021–2024)
Pour une entreprise dont 100 000 $ d’achats annuels ouvrent droit à un escompte de 2 % pour paiement anticipé :
- Manuel : 360 $ d’escomptes obtenus
- Numérique : 1 520 $ d’escomptes obtenus
- Économies perdues : 1 160 $ par an (Gestlat ThinkLab, 2021–2024)
Emprunts d’urgence :
Une mauvaise visibilité sur la trésorerie entraîne des découverts imprévus qui obligent à emprunter en urgence à taux élevé :
Analyse du recours au crédit (n = 67 entreprises) (Gestlat ThinkLab, 2021–2024) :
- Emprunts d’urgence par an (gestion manuelle) : 4,2 (Gestlat ThinkLab, 2021–2024)
- Emprunts d’urgence par an (gestion numérique) : 0,8 (Gestlat ThinkLab, 2021–2024)
- Coût moyen d’un emprunt d’urgence : 120 $ de frais et d’intérêts (Gestlat ThinkLab, 2021–2024)
- Écart annuel : 408 $ (Gestlat ThinkLab, 2021–2024)
L’impact cumulé : un exemple chiffré
La théorie devient concrète lorsqu’on examine une entreprise dans son ensemble.
Étude de cas : supermarché, Jinja, Ouganda
Profil de l’entreprise :
- Chiffre d’affaires annuel : 180 000 $
- Coût annuel des marchandises vendues (CMV) : 126 000 $ (70 % du chiffre d’affaires)
- Marge brute : 54 000 $ (30 %)
- Charges d’exploitation : 42 000 $
- Bénéfice net (avant coûts cachés) : 12 000 $ (marge de 6,7 %) (Gestlat ThinkLab, 2021–2024)
Constats de l’audit opérationnel (2023) :
Tous les chiffres correspondent à l’impact annuel mesuré sur une période de 12 mois (Gestlat ThinkLab, 2021–2024) :
1. Démarque du stock (au-delà du vol budgété) :
- Vol budgété : 3 780 $ (3 % du CMV, déjà inclus dans les charges d’exploitation)
- Erreurs d’enregistrement : 2 520 $ (2 % du CMV)
- Péremption et détérioration : 1 890 $ (1,5 % du CMV)
- Erreurs d’inventaire physique : 630 $ (0,5 % du CMV)
- Écarts avec les fournisseurs : 504 $ (0,4 % du CMV)
- Total de la démarque cachée : 5 544 $ (Gestlat ThinkLab, 2021–2024)
2. Fuite de revenus :
- Articles non facturés (échantillons, consommation du personnel non enregistrée) : 1 980 $ (1,1 % du chiffre d’affaires)
- Erreurs de prix (sous-facturation nette) : 3 240 $ (1,8 % du chiffre d’affaires)
- Total de la fuite de revenus : 5 220 $ (Gestlat ThinkLab, 2021–2024)
3. Charge administrative :
- Temps excédentaire consacré aux processus manuels : 340 heures/an
- Au salaire médian de 1,20 $/heure : 408 $
- Coût d’opportunité du temps de service client perdu : 2 160 $
- Total de la charge administrative : 2 568 $ (Gestlat ThinkLab, 2021–2024)
4. Pertes dues aux ruptures de stock :
- 18 ruptures de stock par an
- Manque à gagner moyen par rupture : 95 $
- Total des ruptures de stock : 1 710 $ (Gestlat ThinkLab, 2021–2024)
5. Pertes liées à une tarification non optimisée :
- Érosion de la marge due à des prix non optimisés : 3 240 $ (1,8 % du chiffre d’affaires)
- Pertes de tarification : 3 240 $ (Gestlat ThinkLab, 2021–2024)
6. Perte de clients :
- Perte de clientèle estimée due à la lenteur du service : 15 % des achats répétés potentiels
- Coût de la perte de clients : 5 400 $ (Gestlat ThinkLab, 2021–2024)
7. Gestion de la trésorerie :
- Pénalités de retard de paiement : 420 $
- Escomptes pour paiement anticipé manqués : 840 $
- Coûts des emprunts d’urgence : 360 $
- Coûts liés à la trésorerie : 1 620 $ (Gestlat ThinkLab, 2021–2024)
Le bilan
Total des coûts cachés mesurés : 25 302 $ (Gestlat ThinkLab, 2021–2024)
Situation financière corrigée :
- Bénéfice net déclaré : 12 000 $
- Pertes cachées : 25 302 $
- Résultat économique réel : –13 302 $ (perte de 7,4 %) (Gestlat ThinkLab, 2021–2024)
Le point de vue du propriétaire :
« Nous pensions dégager 6 à 7 % de bénéfice. L’audit a montré qu’en réalité nous perdions de l’argent, sans le voir. Les pertes étaient réparties sur tant de petits postes qu’aucun ne semblait important. Mais, cumulées, elles dépassaient la totalité de notre bénéfice déclaré. » (Gestlat ThinkLab, 2021–2024)
Après le déploiement :
L’entreprise a mis en place un système intégré de point de vente, de gestion des stocks et de comptabilité. Coût total : 2 100 $ la première année, puis 840 $/an (Gestlat ThinkLab, 2021–2024).
Résultats à 12 mois :
- Pertes cachées ramenées de 25 302 $ à 6 180 $ (réduction de 76 %) (Gestlat ThinkLab, 2021–2024)
- Valeur économique récupérée : 19 122 $ (Gestlat ThinkLab, 2021–2024)
- Coût du système : 2 100 $
- Bénéfice net : 17 022 $ la première année (Gestlat ThinkLab, 2021–2024)
- ROI : 811 % la première année (Gestlat ThinkLab, 2021–2024)
« Le système s’est remboursé dès le premier mois grâce à la seule démarque récupérée. Tout le reste, c’est de l’argent que nous perdions et qui reste désormais dans l’entreprise. » (Gestlat ThinkLab, 2021–2024)
Pourquoi les chefs d’entreprise ne voient pas ces coûts
Si ces pertes sont si importantes, pourquoi ne sautent-elles pas aux yeux ?
Le problème de l’invisibilité
1. Une dispersion en une multitude de petits événements
Aucun incident pris isolément n’est significatif :
- Une commande en chambre non facturée : 8 $ de perte, négligeable
- Une erreur de prix : 2 $ de sous-facturation, qui s’en soucie ?
- Un réapprovisionnement oublié : 40 $ de ventes perdues, la malchance
Mais 200 incidents de ce type par mois représentent plus de 10 000 $ par an. La tendance reste invisible à l’échelle de chaque événement (Gestlat ThinkLab, 2021–2024).
2. Aucun point de comparaison
Les chefs d’entreprise connaissent leur situation actuelle, mais n’ont rien à quoi la comparer. On ne regrette pas un argent dont on ignorait qu’il aurait dû rentrer (Gestlat ThinkLab, 2021–2024).
3. L’attention portée aux coûts visibles
Loyer, salaires, charges, achats de stock : ces coûts clairs et facturés réclament de l’attention. Les pertes cachées, elles, n’envoient pas de factures (Gestlat ThinkLab, 2021–2024).
4. La difficulté d’attribution
Quand le chiffre d’affaires n’atteint pas les attentes, on l’attribue à « la conjoncture », à « la concurrence » ou à « l’économie ». L’hypothèse qu’une inefficacité opérationnelle interne explique 10 à 15 % de l’écart est rarement évoquée (Gestlat ThinkLab, 2021–2024).
5. Mesurer demande un effort
Chiffrer les coûts cachés exige des audits détaillés que la plupart des entreprises ne réalisent jamais. Il est plus facile de s’en tenir à l’idée reçue selon laquelle « c’est ainsi que fonctionnent le commerce, l’hôtellerie, etc. » (Gestlat ThinkLab, 2021–2024).
Le calcul du ROI : quand la numérisation est-elle rentabilisée ?
L’objection la plus fréquente à l’investissement dans un système de gestion : « Je n’en ai pas les moyens. »
Le contre-argument : vous payez déjà davantage, simplement vous ne le voyez pas.
Analyse du délai de retour sur investissement
D’après le suivi des déploiements dans 127 entreprises (2021-2024) (Gestlat ThinkLab, 2021–2024) :
Profil médian :
- Chiffre d’affaires annuel : 120 000 $
- Coûts cachés mesurés : 14 400 $ (12 % du chiffre d’affaires)
- Coût du système numérique : 1 800 $ la première année, puis 720 $/an
Réduction des coûts cachés :
- Première année : réduction de 68 % (période d’apprentissage) (Gestlat ThinkLab, 2021–2024)
- Années suivantes : réduction de 78 % (pleine optimisation) (Gestlat ThinkLab, 2021–2024)
Impact financier :
Année 1 :
- Coûts cachés avant : 14 400 $
- Coûts cachés après : 4 608 $ (32 % restants)
- Réduction des coûts : 9 792 $
- Coût du système : 1 800 $
- Bénéfice net : 7 992 $ (Gestlat ThinkLab, 2021–2024)
- Délai de retour sur investissement : 2,2 mois (Gestlat ThinkLab, 2021–2024)
Année 2 et suivantes :
- Coûts cachés avant : 14 400 $
- Coûts cachés après : 3 168 $ (22 % restants)
- Réduction des coûts : 11 232 $
- Coût du système : 720 $
- Bénéfice net annuel : 10 512 $ (Gestlat ThinkLab, 2021–2024)
Analyse de sensibilité
Et si la réduction des coûts est inférieure à la médiane ?
Scénario prudent (réduction des coûts de 50 % au lieu de 78 %) :
- Bénéfice de l’année 1 : 7 200 $ – 1 800 $ = 5 400 $
- Délai de retour sur investissement : 4 mois (Gestlat ThinkLab, 2021–2024)
- Bénéfice à partir de l’année 2 : 7 200 $ – 720 $ = 6 480 $ par an
Scénario très prudent (réduction des coûts de 30 %) :
- Bénéfice de l’année 1 : 4 320 $ – 1 800 $ = 2 520 $
- Délai de retour sur investissement : 8,5 mois (Gestlat ThinkLab, 2021–2024)
- Bénéfice à partir de l’année 2 : 4 320 $ – 720 $ = 3 600 $ par an
Constat clé : même dans les scénarios pessimistes, la numérisation est rentabilisée en moins d’un exercice (Gestlat ThinkLab, 2021–2024).
Profils de coûts par secteur
Chaque type d’activité présente une répartition différente des coûts cachés :
Commerce de détail (commerces généralistes, supermarchés)
Principales catégories de coûts : (Gestlat ThinkLab, 2021–2024) 1. Démarque du stock : 42 % des coûts cachés 2. Erreurs de prix : 24 % 3. Pertes dues aux ruptures de stock : 18 % 4. Charge administrative : 16 %
Coûts cachés totaux : 9 à 13 % du chiffre d’affaires
Hôtellerie (hôtels, maisons d’hôtes)
Principales catégories de coûts : (Gestlat ThinkLab, 2021–2024) 1. Fuite de revenus : 48 % des coûts cachés 2. Perte de clients : 23 % 3. Charge administrative : 18 % 4. Gestion de la trésorerie : 11 %
Coûts cachés totaux : 11 à 16 % du chiffre d’affaires
Santé (pharmacies, cliniques)
Principales catégories de coûts : (Gestlat ThinkLab, 2021–2024) 1. Démarque du stock (surtout la péremption) : 39 % des coûts cachés 2. Fuite de revenus (demandes de remboursement d’assurance) : 31 % 3. Charge administrative : 22 % 4. Erreurs de prix : 8 %
Coûts cachés totaux : 12 à 18 % du chiffre d’affaires
Éducation (écoles)
Principales catégories de coûts : (Gestlat ThinkLab, 2021–2024) 1. Fuite de revenus (frais de scolarité non recouvrés) : 44 % des coûts cachés 2. Charge administrative : 37 % 3. Gestion de la trésorerie : 19 %
Coûts cachés totaux : 8 à 14 % du chiffre d’affaires
Conclusion : le coût de l’ignorance
Le titre de cet article promettait de chiffrer les coûts cachés. Les données tiennent cette promesse :
Estimations prudentes par secteur :
- Commerce de détail : 9 à 13 % du chiffre d’affaires (Gestlat ThinkLab, 2021–2024)
- Hôtellerie : 11 à 16 % du chiffre d’affaires (Gestlat ThinkLab, 2021–2024)
- Santé : 12 à 18 % du chiffre d’affaires (Gestlat ThinkLab, 2021–2024)
- Éducation : 8 à 14 % du chiffre d’affaires (Gestlat ThinkLab, 2021–2024)
Pour la PME africaine médiane réalisant 100 000 $ de chiffre d’affaires annuel, les coûts cachés vont de 8 000 à 16 000 $ par an, et dépassent souvent les marges bénéficiaires déclarées (Gestlat ThinkLab, 2021–2024).
Ce ne sont pas des projections hypothétiques. Ce sont des résultats mesurés lors d’audits opérationnels, d’études des temps et des mouvements, d’exercices de clients mystères et d’analyses de transactions menés auprès de 127 entreprises sur trois ans.
Le coût le plus élevé est celui que vous payez sans le savoir.
La gestion manuelle paraît « gratuite » parce qu’elle ne génère aucune facture. Pourtant, chaque service non facturé, chaque erreur de prix, chaque rupture de stock, chaque client perdu représente une valeur économique réelle qui s’échappe de l’entreprise.
La question n’est pas de savoir si vous pouvez vous permettre de numériser, mais si vous pouvez vous permettre de ne pas le faire, alors que les coûts cachés de la gestion manuelle dépassent souvent de 5 à 10 fois les coûts visibles d’un système numérique.
La plupart des entreprises sont moins rentables qu’elles ne le pensent. Elles ne mesurent tout simplement pas ce qu’elles perdent.
La bonne nouvelle : ces pertes sont évitables. La technologie existe. Le ROI est démontré. Le délai de retour sur investissement se compte en mois, pas en années.
Reste une seule question : combien de temps allez-vous encore payer des coûts que vous ne voyez pas ?
Références
Gestlat ThinkLab. (2021–2024). Internal implementation and field research data [Données brutes non publiées].

Auteur